


【INDEX】
がんになったら受け取れるお金・負担が軽減できる制度は?
-
黒田FP:がん保険の加入を検討するとき、多くの人が気になるのが「治療費はいくらかかるの?」ということではないでしょうか。
でも、がん罹患後の家計への影響を考えるなら、病院の窓口で支払う医療費ばかりに気を取られてはいけません。
治療で仕事を休めば収入が減る可能性が高いですし、治療が長期化すれば通院のための交通費や生活上の支出が増えることもあります。
また、がんによる痛みや苦痛、がん治療の副作用などによって介護が必要になったり、障害が残ったりするケースも考えられます。
そこで知っておきたいのが、医療費の負担を抑える制度だけでなく、収入を補てんしたり、生活を支えたりする制度やサービス、自治体独自の助成制度です。
今回は、2026年8月から見直された高額療養費制度(以下「高額療養費」)をはじめ、がんになったときに利用できる主な公的制度やサービス、助成制度、利用する際の注意点やそれらを踏まえたがん保険の考え方をご紹介したいと思います。
がんで使える公的制度は「困りごと」「制度」「手続き先」の3つをセットで確認
FPとして、雑誌やインターネットで「〇〇になったらもらえるお金」といった取材を受けるたび、「そんなに簡単にお金がもらえるわけじゃないのになあ」と感じます。
もらえるといっても、正確には、たとえば、がんになったとき、一定の条件を満たして手続きをしたうえで「もらえるお金(受け取れるお金)」であり、多くの人が考えるよりもハードルは低くありません。
とはいえ、がんの経済的リスクに備えるベースが公的制度であることは確かです。そのためにも、どのようなものがあるか、相談先はどこかを知っておくことが大切です。
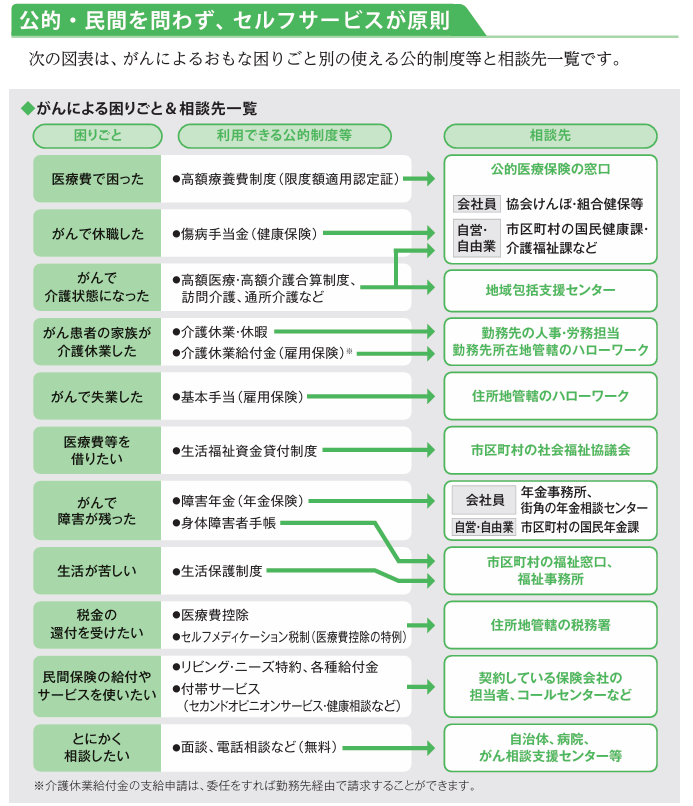
がん患者さんやご家族が使える公的制度やサービスは、次のとおりです(【図表1】参照)。
【図表1】
-
*出典:「がんとお金の真実(リアル)」黒田尚子著(セールス手帖社保険FPS研究所) P19
こうしてみると、いろいろな制度があることがおわかりいただけるでしょう。
今や患者さんやご家族の多くは、スマートフォンでいくらでも手軽に情報を検索・入手できます。なかには生成AIで相談される方もいるでしょう。
それでも相変わらず、公的制度のご相談をいただいたり、適切に活用できていなかったりするのは、画面上に制度の概要などがつらつらあがってきても、結局のところ、自分がどの制度を使えるのか、正しく理解できない方が多いからではないかと推測しています。
というのも、基本的に公的制度は、利用条件が細かく設定されています。会社員や公務員、自営業・自由業などの職業や年齢、属性によって、利用できる制度も異なります。要件に該当するのか、専門用語が多くわかりにくい条件を“解読”しなければなりません。しかも、日本の縦割り行政の弊害からか、それぞれ手続き先もバラバラです。
ですから、私は、利用できる公的制度を確認する際、まずは、何に困っているのか「困りごと」と利用できそうな「制度」、そして「手続き先」の3つをセットで確認するようにお伝えしています。
たとえば、「高額な医療費に困っていて、いずれ休職も検討している」という場合、高額療養費や傷病手当金を利用できる可能性があります。
まずは、どんなことに困っているのか、今後困りそうかを「見える化」すること。そして、各種制度は自動的に適用されるわけではありません。還付・給付を受けたいなら、それを探し求めていく行動力やパワーが必要だということを知っておきましょう。
がんの医療費を支えてくれる「高額療養費制度」
そのうえで、まず押さえておきたいのが、健康保険の「高額療養費」です。
この制度は、医療機関や薬局の窓口で支払う医療費が、年齢や所得に応じて決められた自己負担限度額を超えた場合、その超えた分が支給されます。
これまで本コラムでも何度かご紹介していますよね。
「もらえるお金(受け取れるお金)」というよりも医療費負担が軽減できる、医療費が高額になりがちながん患者さんの“マストアイテム”ともいえるしくみです。
しかし、実際に制度の内容までしっかり理解している人は多くありません。
2026年3月に実施された調査(※)では、高額療養費について、「自分の所得に応じた「自己負担上限額」がいくらか、正確に把握している」人はわずか11.6%です。
「制度の名前も内容も知らない」(22.1%)、「制度の名前は知っているが、内容はほとんど理解していない」(24.3%)など、理解不足の層が約半数を占めています。
となると当然のことながら、今回の高額療養費の改正についても、「制度が変わること自体を知らない」と回答した人が62.1%にのぼります。
FPとしては、社会保障の根幹にかかわる重要な制度の改正だけに、「皆さん、病気になったとき、大丈夫かしら…」と不安になります。
なぜなら、公的制度は、「申請主義」でセルフサービスが基本だからです。組合健保や共済組合、国民健康保険など保険者が手続きしてくれるケースもありますが、協会けんぽは、自分で後から申請・手続きが必要になるケースがほとんどです。「知っている人だけがトクをする」可能性もゼロではありません。
- ※健康と医療費に関するアンケート(調査主体:株式会社モニクルフィナンシャル)
(https://hokencospa.jp/feature-groups/survey/features/high-cost-medical-expense-amendment)
2026年8月から高額療養費制度はどう変わった?
今回の高額療養費制度の見直しでは、制度の持続可能性を確保するため、低所得者層に配慮しながら自己負担限度額が引き上げられました。これにより、おもに療養期間が短い場合に負担が増えるケースが多くなります。
一方で「多数回該当」の金額は維持したうえで「年間上限」を新設。年収200万円未満の方の多数回該当の金額を引き下げるなど、長期療養者や低所得者へのセーフティネット機能が強化されています。
1973年に高額療養費が創設された際は、適用対象は「被扶養者」だけで、今のように国民すべてが対象ではありませんでした。そして、その後も繰り返し限度額などの見直しが行われています。
昨今の社会保障のトレンドを踏まえると、改正は今後も引き続き行われるでしょう。そして、高額療養費は、国民全体を幅広く守る制度というよりも、制度自体を持続可能とするために、本当に支援が必要な人(たとえば、長期療養者や低所得者)を重点的に保障する制度へと変わっていく。そして、年代を問わず、負担できる能力(応能負担)に応じた負担が課せられていくと捉えています。
そこで、今回の改正で特に知っておきたいのが、次の3点です。
1. 月ごとの自己負担限度額の見直し
具体的には、以下の二段階で改正される予定です。
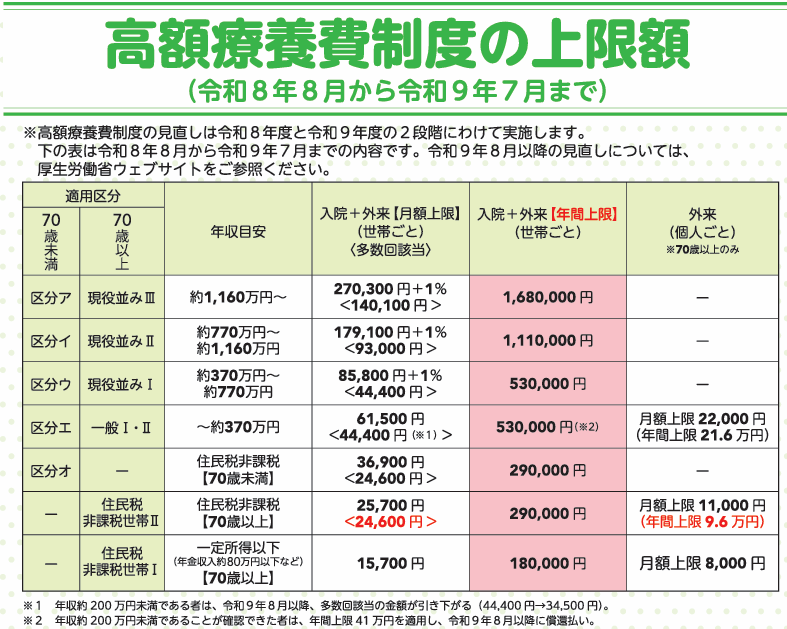
- ・令和8年8月からは、低所得者の負担に配慮しつつ、一人当たり医療費の伸びに応じて月々の自己負担限度額を見直し(【図表2】参照)。おおむね4から7%の負担増となる。
- ・令和9年8月からは、応能負担の観点に基づき、所得区分をよりきめ細かいものとするため、住民税非課税世帯を除き、4つある所得区分を12区分に細分化。高所得者に負担をより多く求め、最大38%の負担増となる。
このように2026年8月1日以降、所得区分によっては、これまでよりも月々の自己負担額が増えるケースが出てきます。
たとえば、総医療費100万円、年収700万円の場合の自己負担限度額は、改正前は87,430円だったのが、2026年8月以降は92,940円、2027年8月以降は11万6,720円です。
この額を見る限り、所得区分によって、今年はそれほどと感じられなくても、来年以降、ぐっと負担が増えると感じる方が多いのではないでしょうか。
今後は「高額療養費があるから、医療費はそれほど心配しなくてもいい」と考えるのではなく、自分の所得区分なら自己負担限度額はいくらなのか、それが数か月から1年続いた場合にも耐えられる家計なのかを確認しておくことが大切です。
【図表2】
-
*出典:厚生労働省「高額療養費制度の見直しについて」
(https://www.mhlw.go.jp/content/001725284.pdf)
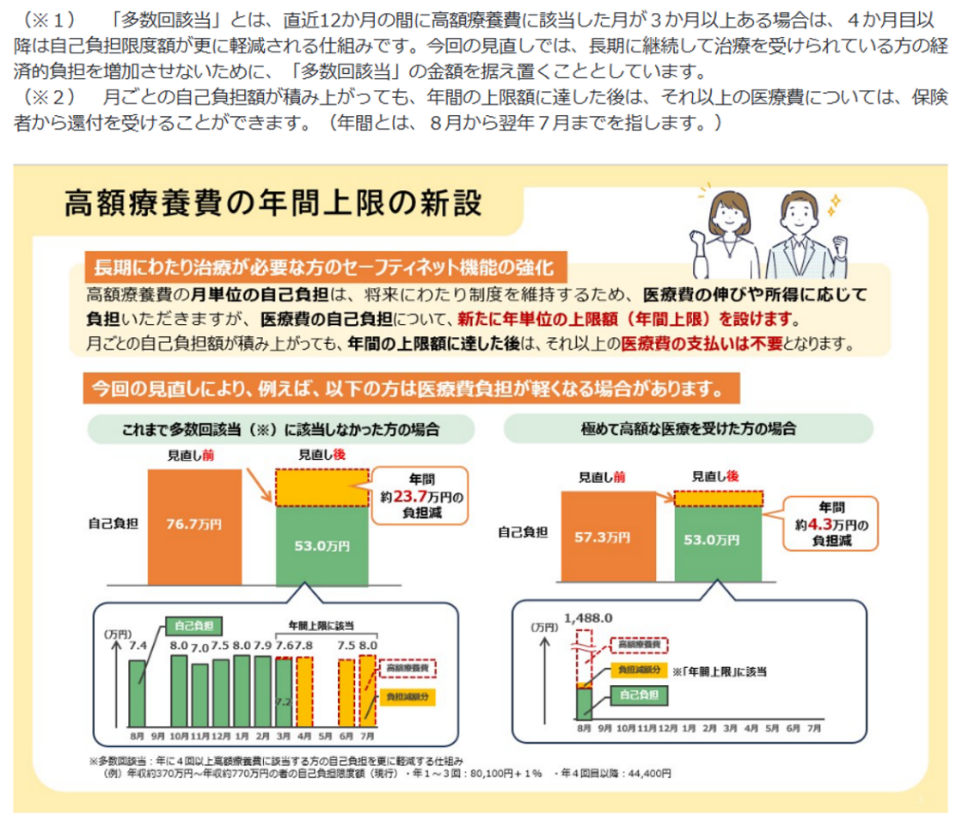
2. 新たに「年間上限」が設けられた
一方、今回の見直しでは、長期療養者への配慮として、新たに「年間上限」が設けられました(【図表3】参照)。
これまでは基本的に「月単位」で自己負担限度額が設定されていましたが、2026年8月からは、「年単位」で自己負担の上限が設定されるようになったのです。
なお、70歳以上の一般・低所得者には、外来に限って年間14万4,000円を上限とする「外来年間合算」が従来導入されていました。今回の改正ではその内容も見直され、2026年8月からは、これとは別に、年齢を問わず、月ごとの自己負担を年間で抑える「年間上限」が新設されたわけです。
年間上限の導入によって、多数回該当(詳しくは後述)に該当しなかった方や今回の改正によってなかなか多数回該当に達しなくなった方などの負担軽減が予想されます。
また、年間上限ができたことで、「年単位」の医療費の見通しがつきやすくなったという点もメリットの1つです。
【図表3】
-
*出典:厚生労働省「高額療養費制度を利用される皆さまへ」
(https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html)
一方、注意点は2つあります。
まず1つ目は、「年間」のカウント方法が、8月から翌年7月までの1年間と決まっている点です。
つまり、がん治療を開始し、医療費が高額になったタイミングで個別に直近の1年間をカウントするわけでありません。したがって、治療スケジュールによっては、年間上限に達するタイミングに差が出る可能性もあります。
そして2つ目は、一時的な立替えが必要である点です。月々の自己負担額が積み上がって年間上限に達しても、病院の窓口の支払いは不要となりません。上限を超える分については、いったん医療費を立て替え、後から保険者(健保組合や協会けんぽ、自治体など)より還付を受けることができるしくみになっています。
年間上限は、がんの薬物療法など、治療が長期にわたる場合、年単位での医療費を見通すうえでも重要なしくみといえるでしょう。
ただ、「年間上限があるから、超えた分の医療費は支払わなくてもよい」など、多数回該当のしくみと混同しないよう、注意点をしっかり理解しておくことが大切です。
3. 長期療養者に配慮した「多数回該当」は維持
高額療養費には、直近12か月以内に3回以上、高額療養費の対象になった場合、4回目以降の自己負担限度額がさらに低くなる「多数回該当」というしくみがあります。
今回の見直しでは、長期にわたって治療を続けている人への配慮から、基本的にこの多数回該当の金額は維持されることになりました。さらに、2027年8月からは所得区分がより細かく設定される予定です。
ただし、自己負担限度額が引き上がったことにより、ギリギリで月々の医療費が高額療養費の対象にならず、多数回該当に達しにくくなるケースも想定されます。
そこで、多数回該当の適用を受けやすくするために、次の方法をご検討ください。
- ・治療開始時期を月初め寄りに調整(いわゆる“月またぎ”を避ける)
- ・主治医や担当医に同月に検査・処置を集約できるか確認(交通費と時間も節約)
- ・処方期間を長くして1回あたりの支払額を増やす(おおむね3か月が限度)
- ・同一人合算(※1)、世帯合算(※2)のしくみを活用(70歳未満は月21,000円以上の自己負担額が対象)
- ※1同一人合算:同じ人が同じ月に複数の医療機関や薬局で支払った自己負担額を合算すること。
- ※2世帯合算:同じ医療保険に加入する家族(会社員の夫に扶養されている妻や子など)の自己負担額を合算すること。
さらに多数回該当については、転職や退職で家族の扶養に入ったり、協会けんぽや組合健保から国民健康保険に変更したり、保険者が変更するとリセットされることもお忘れなく。
この点からも、高額療養費の多数回該当が長期療養者を完全にカバーできるわけではないことがうかがえます。
なお、高額療養費の改正については本コラム第27回「高額療養費制度を踏まえたがん保険とは?」も併せてご確認ください。
がんで仕事を休んだら「傷病手当金」
がんになったとき、医療費以上に家計に大きな影響を与えるのが、収入減少でしょう。
会社員など健康保険の被保険者が、病気やけがの療養のため仕事を休んだ場合、以下の受給要件をすべて満たせば、「傷病手当金」を受け取れる可能性があります。
- 1.療養中であること
- 2.労務不能であること
- 3.継続する3日間の働けない期間(待期期間)を満たしていること
- 4.給与の支払いがない(少ない)こと
傷病手当金の支給額は、原則として、支給開始日前の一定期間の標準報酬月額をもとに算出した金額のおおむね3分の2です。
また、支給期間は最長1年6か月です。2022年1月1日から支給期間が通算できるようになり、傷病手当金を受給後、いったん復職した後、再び休職する場合など、使い勝手がかなり向上しました。
注意しておきたいのは、傷病手当金は、会社員などが加入する健康保険の制度で、被保険者のみが対象であること。夫の扶養に入っている妻や自営業者などが加入する国民健康保険に、原則として傷病手当金はありません。
また、会社を退職し健康保険の被保険者でなくなっても、一定の要件を満たしていれば、それまで受給していた傷病手当金を継続することも可能です(「資格喪失後の継続給付」)。対象となるのは、退職日当日まで引き続き1年以上被保険者であった方で、傷病手当金の受給中(もしくは受給できる状態)であるなど要件を満たす場合です。
なかには、「会社を辞めると受け取れない」「国民健康保険に入ると受け取れない」と勘違いされている方もいますのでご注意ください。
そして、よく質問されることですが、健康保険の傷病手当金と会社を辞めた後にハローワーク(公共職業安定所)に行って手続きする雇用保険の基本手当は、同時に受給できません。
前者が「傷病で仕事ができない人のための給付」で、後者が「働く意思も能力もある人のための給付」という目的が相反しているからです。
ただし、時期をずらして両方を受給することは可能です。傷病手当金の受給期間は支払開始日より通算して原則1年6か月に対して、雇用保険の基本手当を受給できる期間は最大4年間まで延長が可能。ついては雇用保険の基本手当を治療が落ち着いて働けるようになるまで延長すれば、雇用保険の基本手当も受給しながら就職活動を行う、といったこともできます。
このあたりの流れは、それぞれの制度のしくみや目的を理解していなければ、その方に合った制度を適切に選ぶのは難しいのが現状です。
復職が難しかったり、会社を辞めたりすることを検討されている場合、病院のMSW(メディカルソーシャルワーカー)や社会保険労務士、患者支援を行っているFPに早めに相談することをおすすめします。
治療の影響などで障害が残ったら「障害年金」
がんそのものや、治療による影響などによって、日常生活や仕事に大きな制限が生じた場合、「障害年金」の対象になる可能性があります。たとえば、人工肛門を造設した場合や、喉頭を摘出した場合のほか、日常生活に介助が必要になった場合などです。
「一時金」ではなく「年金」ですので、受給できればがん患者さんやご家族の収入のベースとなります。
障害年金は、加入先によって障害基礎年金(国民年金)、障害厚生年金(厚生年金)があり、会社員の場合、障害等級2級に該当すれば、障害基礎年金に上乗せして障害厚生年金が受け取れます。
ただし、障害年金は「がんと診断されたら自動的に受け取れる」という制度ではありません。
初診日や年金の加入状況、初診日から1年6か月後の障害認定日における障害の状態、保険料の納付要件など、さまざまな条件があります。
また、混同されがちですが、身体障害者手帳の等級と障害年金の等級は別の制度です。窓口も異なりますし、前者は、障害の程度に応じて障害福祉サービスや、公共料金、公共交通機関、公共施設の割引、各種税の減免などのサービスが受けられるものです。
いずれも「治療が終わったから関係ない」と考えず、生活や仕事に大きな制限が生じた場合には、MSW(メディカルソーシャルワーカー)や年金事務所、障害年金の申請を専門にする社会保険労務士などに相談してみましょう。
「医療費控除」で税金が戻ってくることも
がんの治療などで年間10万円など一定額以上の医療費を支払った場合、確定申告によって「医療費控除」で税金の還付を受けることができます。
医療費控除は、医療費そのものが給付される制度ではなく、一定の医療費を所得から差し引くことで、所得税や住民税の負担を軽減するしくみです。
注意したいのは、医療費控除の計算では、高額療養費や生命保険の給付金など、医療費を補てんする金額を差し引く必要があることです。一方で、高額療養費の対象にならない、保険診療以外の医療費や公共交通機関を利用した通院時の交通費、薬局で購入した市販薬なども含まれます。
なお、2017年1月1日からスタートしたセルフメディケーション税制(医療費控除の特例)は通常の医療費控除との選択適用であり、両方を同時に利用することはできません。
見落としたくないのが「自治体独自の助成金・補助金制度」
そして、がんになったときにぜひ確認して欲しいのが、自治体独自の助成金や補助金です。
医療用ウイッグの購入費助成はよく知られていますが、最近は自治体によって、次のようなさまざまな制度が設けられています。
- 1.医療用ウイッグ(かつら)購入助成
- 2.胸部補整具(乳房パッド等)購入助成
- 3.ストーマ(人工肛門・膀胱)造設後日常生活用具給付
- 4.喉頭摘出後日常生活用具給付
- 5.身体障害者手帳無料発行/申請用診断書発行料助成
- 6.がん患者等妊よう性温存(卵子や精子の凍結保存等)治療費助成
- 7.B,C型肝炎ウイルスに起因する肝がん医療費助成
- 8.造血幹細胞移植後のワクチン再接種補助(治療前に受けていた予防接種の効果低下のため、再接種する際の費用の補助)
- 9.AYA世代がん患者在宅療養支援(介護保険を利用できない40歳未満の若年がん患者さん対象)
- 10.がん先進医療費貸付金利子補給
NPO法人日本がんサバイバーシップネットワークの「がん患者さんが使える全国地方自治体補助金等ガイド」では、都道府県や市区町村などの自治体ごとに、上記10種類のがん患者向けの助成金などを確認できます。
全国すべての都道府県を網羅しているわけではありませんが、現在、北海道、青森、東京、千葉、埼玉、福岡など19の都道府県の情報が掲載されています。(2026年8月10日現在)
ただし、自治体によって利用できる制度、対象者、助成額、申請期限などが異なり、助成金や補助金は予算に上限があるものです。また、制度が変更される可能性もあります。
「自分の住んでいる自治体にはないだろう」と決めつけず、市区町村のWebサイトや窓口、がん相談支援センターなどで確認してみましょう。
<参考>
NPO法人日本がんサバイバーシップネットワーク「がん患者さんが使える全国地方自治体補助金等ガイド」
https://jcsurvivorship.net/hojokin-guide
公的制度は、内容の把握・利用できるタイミングなど必要な情報を適時に入手できるかが肝心
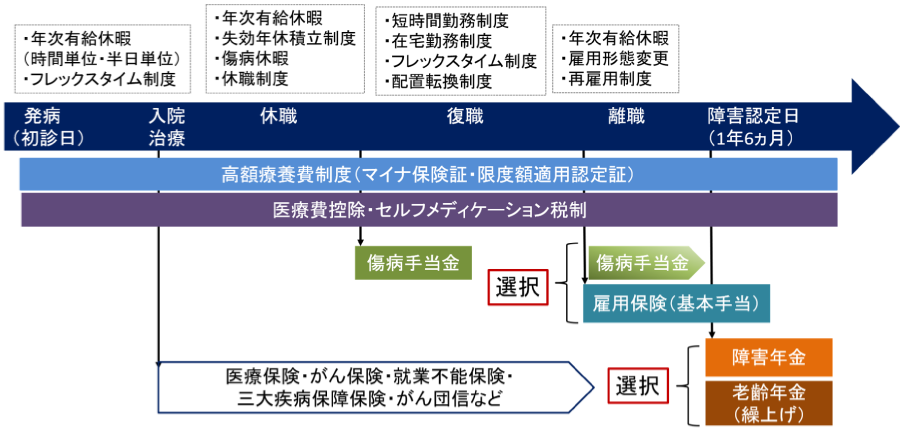
ここまでご紹介した公的制度などの活用を発症から時系列でまとめたものが【図表4】です。
それぞれの状況に応じて利用できる制度は異なりますし、健康保険の傷病手当金や雇用保険の基本手当のように、併給ができず、いずれかを選択しなければならないものもあります。実際の相談では、シームレスに何らかの制度を利用できるようアドバイスしていきますが、がん患者さんやご家族の多くが「自分が利用できるとは思わなかった」「制度の存在自体知らなかった」とおっしゃいます。つまり、タイミングよく自分が「今」利用できる制度の情報を得られるかが肝心です。
【図表4】罹患後の就労のための制度と公的制度、民間保険の時系列の活用イメージ(※)
-
*筆者作成
-
※各申請先の条件に該当した場合に活用できる制度の一覧です。
それに、国の公的制度や自治体の助成制度などは、頻繁に改正も行われます。制度のしくみや内容自体を知っておくことも大事ですが、それ以上に、利用できる制度の見落としを防ぐためにも、イザというときに誰に相談したら最新の情報を入手できるかという「相談窓口」を複数知っておくことも重要です。
実態としては相談者側の知識や理解度、伝える力が十分でなかったなどが理由で、本当に欲しい情報の回答が得られなかったという方もいらっしゃいました。
以前、ご相談を受けたがん患者のA子さん(20代)は、罹患してすぐにかかりつけ病院のMSW(メディカルソーシャルワーカー)に今後の仕事と治療の両立について相談に行きました。そこでは、「安易に仕事を辞めてはいけない」とアドバイスされたそうです。
ただ、A子さんは、抗がん剤治療の副作用のため、体力・気力が衰え、元の職場には戻れないと判断して離職。その後、ハローワークに行って基本手当の手続きをしました。私が相談を受けたのは、基本手当を数か月受給された頃です。
お話を伺うと、A子さんは傷病手当金を受給できる要件を満たしていた可能性が高いにもかかわらず、退職前に申請していませんでした。「会社の人は誰も傷病手当金のことなんて教えてくれませんでした」とA子さんはいいます。
ただ、最初に相談に行った病院のMSW(メディカルソーシャルワーカー)は、離職は慎重にする旨をお伝えしているわけですから、傷病手当金についても説明をされていたかもしれません。
ただ、A子さんは、「単に、仕事を辞めると、収入がなくなって生活できないという意味でいわれただけかと思っていました。」とかなり残念そうでした。
仮にA子さんの給与が20万円の場合、最大で傷病手当金は約240万円(=20万円×2/3×1年6か月)受け取れる見込みです。しかも、非課税ですので、所得税や住民税はかかりません。
公的制度を知ったうえで、「がん保険」を考える
ここまで見てきたように、がんになったときには、高額療養費をはじめとして、医療費や生活を支えるさまざまな制度があります。
とはいえ、これらの制度だけでは十分とはいえません。たとえば、高額療養費によって医療費の自己負担には上限がありますが、差額ベッド代や食事代、交通費などは別途かかります。また、治療のために仕事を休めば収入が減少する可能性もあります。
大切なのは、公的制度でどこまでカバーできるのかを知ったうえで、それでも足りない部分をどう備えるかという視点です。
そのため、がん保険を選ぶ際には、「入院したらいくら受け取れるか」だけでなく、「診断されたとき」「治療を続けているとき」「通院しているとき」「働けないとき」など、どのタイミングでお金が必要になるのかを考えることが重要です。
本コラムの第27話でも高額療養費制度を踏まえたがん保険について解説しましたが、今回のように公的制度全体を見渡してみると、がんへの備えは「医療費」だけではないことがおわかりいただけると思います。
まずは、ご自分が加入している健康保険や勤務先の制度、住んでいる自治体の制度を確認してみましょう。
そのうえで、公的制度ではカバーできない部分を、貯蓄や自分や家族の収入、民間のがん保険などでどう補うかを考えることが、無理のない「がんへの経済的な備え」につながります。
執筆年月日:2026年8月10日
執筆監修 黒田 尚子(くろだ なおこ)
CFP® 1級ファイナンシャルプランニング技能士
一般社団法人患者家計サポート協会顧問
CNJ認定 乳がん体験者コーディネーター
消費生活専門相談資格
執筆監修 黒田 尚子(くろだ なおこ)
CFP® 1級ファイナンシャルプランニング技能士
CNJ認定 乳がん体験者コーディネーター
消費生活専門相談資格
富山県出身。立命館大学法学部修了後、1992年(株)日本総合研究所に入社、SEとしてシステム開発に携わる。在職中に、自己啓発の目的でFP資格を取得後に同社退社。1998年、独立系FPとして転身を図る。現在は、セミナー・FP講座などの講師、書籍や雑誌・Webサイト上での執筆、個人相談を中心に幅広く行う。2009年末に乳がん告知を受け、自らの体験をもとに、がんをはじめとした病気に対する経済的備えの重要性を訴える活動を行うほか、老後・介護・消費者問題にも注力している。近著に[がん患者(サバイバー)が教えてくれた本当のところ がんとお金の真実(リアル)](セールス手帖社保険FPS研究所)、[お金が貯まる人は、なぜ部屋がきれいなのか「自然に貯まる人」がやっている50の行動](日経BP)など。
その他コラム
【第1話】もうそろそろ心配だけれど…「がん保険」って、入るべき?
2020年8月11日(火)
正社員として働く30代女性です。結婚は、特に予定も願望もありませんが、子どもは欲しいと思っています。最近・・・>続きを読む
【第2話】遺伝性乳がんの疑いが…。乳房を予防的切除した場合、がん保険の補償は受けられる?
2020年10月13日(火)
先日、乳がんの告知を受けた40代の会社員です。これから、手術・入院、抗がん剤治療などを行う予定ですが、実は・・・>続きを読む
【第3話】最近のがん保険のトレンドと選び方
2020年10月29日(木)
40代男性の会社員です。妻と子どもが2人(小学生、中学生)います。健康には自信があるつもりでしたが、最近立て続けに同僚や友人ががんと診断され・・・>続きを読む
【第4話】がんにかかった時に本当に必要な保障とは?
2020年12月18日(金)
現在、フリーのカメラマンとして働くアラフィフ女子です。仕事柄、重い機材を運んだり、ずっと立ちっぱなしだったり。カラダが資本なので、日ごろから健康には留意していますが、40代も後半になると、ムリが利かなくなり・・・>続きを読む
【第5話】もし、経済的な理由で、がん治療の変更を迫られたら…。~がん治療にかかるお金と保険について~
2021年2月5日(金)
先日、経済的な理由から、がん治療を変更せざるを得ない人がいるというニュースを見ました。日本は国民全員が何らかの公的医療保険に加入していて、医療費が高額になった時にも高額療養費制度が使えると聞きます。実際、・・・>続きを読む
【第6話】まだ若いから大丈夫?がん保険はいつ加入したらいい?
2021年3月9日(火)
昨年結婚した、30代の会社員です。夫は、独身の頃から医療保険や個人年金に加入しているようなのですが、自分はまったく保険に加入していません。これを機に、検討したいと思って・・・>続きを読む
【第7話】就業不能保険とがん保険
2021年5月12日(水)
30代男性・独身です。新卒でIT企業に入社しましたが数年前に退職し、現在はフリーランスでWeb制作などを請け負っています。年収は約800万円です。でも、ここから税金や社会保険料・経費などを支払うと・・・>続きを読む
【第8話】ライフステージ別のがん保険の選び方
2021年5月21日(金)
保険に加入する際には、「ライフステージ別に保険を見直すとよい」などと聞きます。そもそもライフステージとは何ですか?がん保険も同じようにライフステージが変わった場合に見直したほうがよいのでしょうか?・・・>続きを読む
【第9話】がん保険とがん団信は、どう違う?どう選ぶ?
2021年9月3日(金)
30代の会社員です。昨年結婚をして、現在マイホームの購入を検討中です。結婚直後に、共働きの妻と一緒に勤務先の団体保険で、死亡保障と医療保障を確保しましたが、がん保険はまだ早いと思って加入しませんでした。でも、住宅ローンをいろいろ調べているうちに、がん団信付きのものを選んだほうがよいのかなと思い始めて・・・。>続きを読む
【第10話】「光免疫療法」はがん保険の給付の対象になる?
2021年10月11日(火)
40代男性です。昨年父を肺がんで亡くしました。父はがん保険に加入していたのですが、ずいぶん前に加入した保険だったので、受け取れたのは最初にがんが見つかったときの診断給付金50万円のみ。足りなかったと痛感しています。・・・>続きを読む
【第11話】検査する前に知っておきたいがん検診とがん保険の関係
2021年12月2日(木)
先日、ネットでタレントさんが、尿で簡単にがんかどうかがわかる検査を受けたというニュースを見ました。まだ30代ですが、父が数年前にがんで亡くなっていますし、結婚して子どももいます。でも、コロナ禍でがん検診にはなかなか行きにくい。・・・>続きを読む
【第12話】がんのステージ(病期)で治療費はどう変わるのか?
2022年1月26日(水)
正社員として働くアラフィフ女子です。独身で子どももいません。マンションは10年前に購入し、仕事も順調です。今の心配事といえば、老後のことくらいです。でも、最近、身近な同年代の友人・知人が立て続けに乳がん、大腸がんになりました。・・・>続きを読む
【第13話】男女別がん保険の考え方(女性編)
2022年4月20日(水)
夫は会社員、私はパートで働いています。二人とも40代前半ですが、結婚が遅かったため、子どもはまだ5歳で、これから教育費もかかりますし、マイホームも購入するつもりです。・・・>続きを読む
【第14話】男女別がん保険の考え方(男性編)
2022年5月10日(火)
50代前半のフリーランスです。以前は会社員でしたが、約10年前に独立し、Web制作などを行っています。妻は4歳年下で、正社員として勤務していましたが、昨年、乳がんと診断を受け、現在も治療を続けています。・・・>続きを読む
【第15話】AYA世代とは?AYA世代とがん保険
2022年8月9日(火)
30代の独身女性です。2年前に乳がんと診断されました。ステージはⅠ期で、早期発見できたのはよかったのですが、まだホルモン治療中で10年間治療をする予定です。・・・>続きを読む
【第16話】がん保険に「患者申出療養」への備えは必要か?
2022年11月1日(火)
50代男性です。これまでがん検診などでは異常を指摘されたことはありませんが、妻が乳がんになったことをきっかけに3年前からがん保険に加入。がん診断一時金や抗がん剤治療など通院治療に対する給付金も支払われます。・・・>続きを読む
【第17話】がん保険に加入しても保険金が受け取れない!?90日の「待機期間(待ち期間)」とは?
2022年12月22日(木)
先月、がん保険に加入したばかりです。加入した時はまったく体調に問題はなかったのですが、最近、胸にしこりがあるような気がしてなりません。現在43歳で、自治体のがん検診は定期的に受けています。・・・>続きを読む
【第18話】リスク高まる60代以降の高齢者に「がん保険」は必要か?
2023年3月14日(火)
先月、子宮頸がんと診断された20代の会社員です。医療保険には入っており、入院や手術の給付金を受け取りましたが、診断一時金や通院保障などはなく、やっぱり、がん保険も入っておけば…と後悔しています。・・・>続きを読む
【第19話】本当にがん保険は不要?がん治療の「経済毒性」とがん保険の役割
2023年5月18日(木)
10年前から御社の「SBI損保のがん保険」に加入しています。保険料が割安で自由診療も含めて幅広く補償が受けられる点に魅力を感じて契約しました。ただ、50代も半ばになり、保険を見直して、老後に備えて貯蓄や資産運用に回したほうがよいのではと悩んでいます。・・・>続きを読む
【第20話】がん患者のアピアランスケアとがん保険
2023年9月21日(木)
先日、美容院に行った際、「ヘアドネーション」のチラシを目にしました。小児がんや先天性の脱毛症、不慮の事故などで、頭髪を失ったお子さんのために寄付された髪の毛でウィッグを作り、無償で提供する活動だそうです。このような取り組みがあることを初めて知りました。・・・>続きを読む
【第21話】がん遺伝子パネル検査とがん保険
2023年12月12日(火)
50代男性です。先日、会社の同期が肺がんと診断されました。ステージⅣでほかの臓器に転移している状態のため、薬物療法を受けるそうです。でも、まだ体力がある間に、がん遺伝子パネル検査を受けようか悩んでいると言っていました。・・・>続きを読む
【第22話】~子宮頸がんとがん保険~子宮頚部の異形成と診断!がん保険には加入できる?
2024年3月19日(火)
20代独身の会社員です。先日受けた子宮頸がん検診で要精密検査の通知が届き、婦人科で検査を受けたところ、「中等度異形成」と診断されました。医師からは、がんではないと言われています。・・・>続きを読む
【第23話】知っておきたいがん保険の「付帯サービス」の活用法
2024年6月14日(金)
最近、保険会社の付帯サービスが目に付くようになりました。いろいろなものがあるようですが、付帯サービスは、すべて無料で受けられるのでしょうか。また、どうして保険会社では付帯サービスを提供するのでしょうか。・・・>続きを読む
【第24話】資産形成とがん保険
2024年7月31日(水)
SBI損保のがん保険(自由診療タイプ)に加入している40代独身(男性)の会社員です。今度、5年間ごとの更新時期を迎え、保険料があがってしまいます。数年前から、将来のためにNISAで積立投資も始め、・・・>続きを読む
【第25話】がん検診でがんが見つかる人はどれくらい?~がん検診のメリットとデメリット~
2024年11月22日(金)
今年20歳になる大学生の娘に自治体から子宮頸がん検診の案内が届きました。近年、子宮頸がんは若年化が進んでいるそうですし、もちろん検診は受けさせるつもりです。ただ、がん検診でがんが見つかる人はどれくらいいるのでしょうか?・・・>続きを読む
【第26話】がん保険は、生命保険会社と損害保険会社でどう違う?
2025年3月26日(水)
40代の会社員です。もうそろそろがん保険への加入を検討しています。どんながん保険があるのか、インターネットでおすすめ商品を検索してみましたが、あまりにもたくさんあって、どれを選べばよいのかわからなくなるばかりです。・・・>続きを読む
【第27話】高額療養費制度を踏まえたがん保険とは?
2025年6月19日(木)
昨年、乳がんが見つかり、現在も薬物療法で治療中の40代主婦です。今年の8月から高額療養費制度が見直しになって限度額が上がると聞いて、心底、震えあがりました。私は、夫の扶養に入っているのですが、・・・>続きを読む
【第28話】がん保険に「先進医療特約」は必要?先進医療の現状と考え方
2025年8月29日(金)
40代のパート主婦です。医療保険には加入していますが、がん保険には未加入のため、加入を検討しています。気になるのは先進医療特約についてです。子どもがまだ小さく、できるだけ保険料を抑えたいのですが、・・・>続きを読む
【第29話】生命保険の見直しのタイミングと見直し方法
2025年11月30日(日)
40代男性・会社員です。現在、加入している保険は、終身保険が主契約で定期保険や入院・手術・成人病などの医療保障が特約として付帯されているパッケージ型の商品です。親に「社会人になったのだから保険くらい入っておきなさい」といわれ・・・>続きを読む
【第30話】がん保険の「定期型」と「終身型」はどう選ぶ?
2026年2月28日(土)
医療保険には加入していますが、がん保険には入っておらず、加入したいと思っています。インターネットで調べてみると、がん保険のほとんどは「終身型」のようです。現在、30代後半で、就学前の子どもが2人います。・・・>続きを読む
【第31話】「共済」と「保険」のがん保障はどう違う?
2026年5月28日(木)
30代のパート主婦です。出産後、生協の宅配を利用していて、子どもと一緒に共済にも加入しています。掛金が毎月1,000から2,000円と手軽ですし、ケガや病気の時の入院保障が欲しかったので、自分はこれで十分かなと思っています。ただ、最近、・・・>続きを読む
【第32話】がんになったら受け取れるお金・負担が軽減できる制度は?
2026年8月10日(月)
がん保険の加入を検討するとき、多くの人が気になるのが「治療費はいくらかかるの?」ということではないでしょうか。でも、がん罹患後の家計への影響を考えるなら、病院の窓口で支払う医療費ばかりに気を取られてはいけません。・・・>続きを読む
2026年9月 26-0238-12-001