多くの方が社会人になりたての20代。通勤などのために自動車が必要になり、自動車保険を初めて検討される方も少なくありません。複数の保険会社の一括見積サイトで各社の保険料を比べてみたところ、「想像より高い」と感じた方もいらっしゃるのではないでしょうか。
20代の自動車保険は、ノンフリート等級の低さや年齢条件の影響を受けやすく、ほかの年代と比べて保険料が割高になりやすい特徴があります。
本記事では、20代の自動車保険の月額平均保険料の相場に加え、保険料が高くなる背景や、安く抑える方法、補償の選び方についてわかりやすく解説します。
目次
20代の自動車保険の月額平均保険料の相場
20代は、ほかの年代に比べて自動車保険の保険料が高くなりやすい傾向があります。
加入を検討する際は、初めに保険料のおおよその目安を確認することが重要です。
以下は、SBI損保にご加入いただいた20代の方の年間平均保険料と、その月額換算額を年齢区分・車両保険の有無別にまとめたものです。
| 年齢区分 | 車両保険なし | 車両保険あり |
|---|---|---|
| 20~24歳 | 月額換算6,443円 (年間77,192円) |
月額換算10,546円 (年間126,556円) |
| 25~29歳 | 月額換算4,018円 (年間48,210円) |
月額換算7,110円 (年間85,322円) |
- *保険始期が2025年1月~12月で、SBI損保の自動車保険(個人)を新規にご契約されたお客さまのデータを集計して算出しています。月額換算額は、年間平均保険料を12で割って算出した参考値であり、実際の月払保険料を示すものではありません。
上記はあくまで目安であり、実際の保険料は年齢・等級・補償内容などの条件によって変わります。
ここでは、参考として20代で初めて車を購入して保険に加入した場合の保険料をご紹介します。
お車:ホンダ N-BOX
26歳 6S等級Iさんの場合
初めて車を購入して保険に加入
年間保険料
48,950円(一括払)
4,370円(月払)
保険料算出の条件等
- 保険始期
- 令和8年6月
- 車名
- ホンダ N-BOX
- 型式
- JF6
- 初度登録年月
- 令和8年6月
- 年間走行距離
- -
- ノンフリート等級
- 6S等級
(事故有係数適用期間0年)
- 年齢条件
- 26歳以上補償
- 免許証の色
- ゴールド
- 運転者限定
- 本人限定
- 記名被保険者の住所
- 宮城県
- 対人賠償保険
- 無制限
- 対物賠償保険
- 無制限
- 人身傷害保険(契約自動車搭乗中のみ補償)
- 3,000万円
- 無保険車傷害保険
- 無制限
- 自損傷害保険
- なし(人身傷害の基準で補償)
- 搭乗者傷害保険
- なし
- 車両保険種類
- 車対車+限定A
- 車両保険金額
- 255万円
- 車両自己負担額
- 5-10万円
- 使用目的
- 通勤・通学
割引:新車割引/インターネット割引/証券不発行割引、契約形態:継続契約以外
自動車保険の保険料を決める主な要素
20代に限らず、自動車保険料は複数の条件をもとに決まります。代表的な要素は以下の5つです。
なかでも20代は、年齢や等級の影響を受けやすい傾向があります。
| 要素 | 概要 |
|---|---|
| 車の条件 | 車種・型式ごとに「型式別料率クラス」が設定され、保険料に影響する。クラスの数値が低いほど保険料は低い |
| 車の利用状況 | 使用目的(通勤・レジャーなど)や年間走行距離によって、保険料は変動する。走行距離が長いほど保険料も上がりやすい傾向がある |
| 運転者の条件 | 主に運転する方の年齢・免許証の色・運転者限定(本人限定・家族限定など)の設定により、保険料が変わる |
| 等級 | 事故・無事故の履歴を反映した「ノンフリート等級」が高いほど割引率が大きくなり、保険料は安く抑えられる |
| 補償内容 | 対人賠償・対物賠償・人身傷害・車両保険など、補償の種類や保険金額によって、保険料は変動する |
20代の保険料はなぜ高い?
そもそもなぜ20代の保険料は高くなるのでしょうか。
まずはその理由について確認しましょう。
ノンフリート等級が低いから
自動車保険の保険料を算出するうえで、ノンフリート等級は大きな影響があります。
ノンフリート等級とは、その方のこれまでの事故・無事故の実績を数字に表したものです。1等級から20等級まであり、新規の契約では6等級から始まります。
1年の保険期間中に事故がなく、保険金を請求しなかった場合は1等級ずつ上がっていき、等級が上がるごとに保険料の割引率も少しずつ高くなっていくしくみです。
6等級から20等級まで、無事故の場合は最短でも14年かかる計算なので、20歳で免許を取得して自動車保険に加入した場合、20等級になるのは早くても34歳の時ということになります。
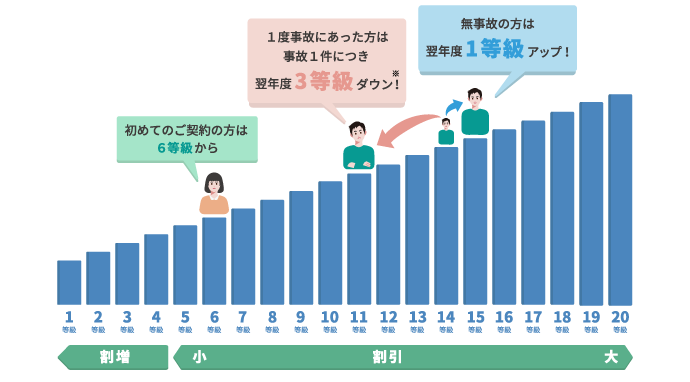
- ※事故の種類によっては1等級ダウン事故または等級に影響しない(ノーカウント)事故もあります。
20代のうちに割引率が最大となる20等級で契約することは難しいため、必然的に20代はほかの年代に比べて保険料が高くなってしまいます。
事故率が高いから
ほかの年代と比べて20代の事故率が高いことも、保険料が高くなりやすい理由の1つです。
警察庁の統計では、免許保有者10万人当たりの交通事故件数は、20~24歳で542.2件、25~29歳で392.4件です。一方、30代~60代はおおむね300件前後で推移し、70代から徐々に増加しています。
このように、20代は事故リスクが相対的に高い傾向があるため、保険料も高めに設定されやすくなります。
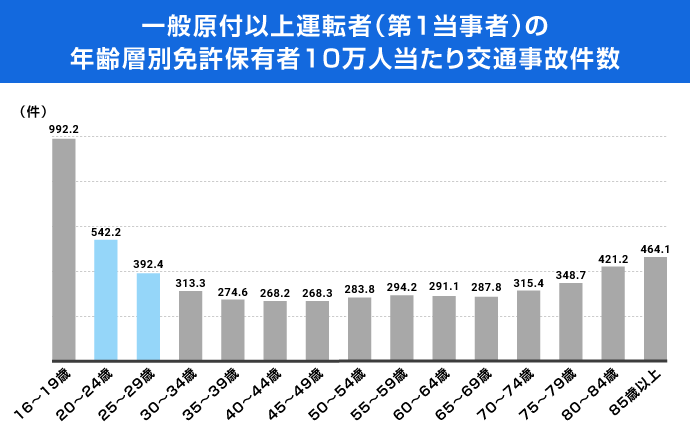
- *警察庁交通局「令和7年中の交通事故の発生状況」を基に作成
「運転者年齢条件」の影響を受けるから
自動車保険には、車を運転する方の年齢に合わせて設定をする「運転者年齢条件」があります。
年齢条件の区分は各保険会社によって異なりますが、たとえばSBI損保では「年齢を問わず補償」「21歳以上補償」「26歳以上補償」の3つの区分から選択します。
ひとことで20代といっても、20歳以下、21歳から25歳、26歳から29歳のどの年齢に当てはまるかで、設定される「運転者年齢条件」が変わります。
運転者年齢条件と記名被保険者がどのような区分でわかれているか、SBI損保の例を見てみましょう。
| 運転者年齢条件 | 記名被保険者年齢区分 |
|---|---|
| 年齢を問わず補償 | - |
| 21歳以上補償 | 25歳未満 |
| 25歳以上50歳未満 | |
| 50歳以上60歳未満 | |
| 60歳以上65歳未満 | |
| 65歳以上70歳未満 | |
| 70歳以上75歳未満 | |
| 75歳以上80歳未満 | |
| 80歳以上 | |
| 26歳以上補償 | 30歳未満 |
| 30歳以上40歳未満 | |
| 40歳以上50歳未満 | |
| 50歳以上60歳未満 | |
| 60歳以上65歳未満 | |
| 65歳以上70歳未満 | |
| 70歳以上75歳未満 | |
| 75歳以上80歳未満 | |
| 80歳以上 |
-
*2026年6月時点の情報です。
運転者年齢条件が『年齢を問わず補償』になると、若い年代含め補償対象範囲が広がるため、最も高くなる傾向にあります。運転者年齢条件が『26歳以上補償』になると、記名被保険者の年齢において、40代あたりまで保険料は安くなり、そこから年齢が上がるにつれて保険料も高くなるように設定されています。
「運転者年齢条件」の条件区分による保険料の違いを具体的に見てみると、『年齢を問わず補償』と『26歳以上補償』とでは、2倍程度の保険料の差となります。
| 年齢条件区分 | 年齢を問わず補償 | 21歳以上補償 | 26歳以上補償 |
|---|---|---|---|
| お車を主に運転する方の年齢(記名被保険者) | 20歳 | 21歳 | 26歳 |
| 年間保険料(例) | 80,390円 | 52,520円 | 35,900円 |
- *上記の保険料は下記の条件に基づいた2026年6月時点の金額であり、あくまで一例です。お客さまのご契約条件に基づく保険料につきましては、実際にお見積りのうえご確認ください。
- 【保険料算出条件(共通)】
-
個人契約、保険始期:令和8年6月、車名:NBOX、型式:JF6、初度登録年月:令和8年6月、使用目的:日常・レジャー、年間走行距離:3,000km超 5,000km以下、ノンフリート等級:20等級(事故有係数適用期間0年)、運転者限定:本人限定、免許証の色:ブルー、割引:新車割引/インターネット割引/証券不発行割引、記名被保険者:東京都在住、対人賠償保険:無制限、対物賠償保険:無制限、人身傷害保険:3,000万円(自動車事故補償)、搭乗者傷害保険:なし、車両保険種類:一般車両、車両保険金額:195万円、車両自己負担額:5-10万円、払込方法:一括払、契約形態:継続契約以外
保険料を安く抑える方法
20代は自動車保険料が高くなりやすい傾向がありますが、いくつかの方法を組み合わせることで、保険料を抑えられる可能性があります。まずは、保険料を安く抑えるための主な方法を以下の表に一覧でまとめました。
ここからは、それぞれの方法について順に解説します。
- *各方法の適用には所定の条件がある場合があります。
| 方法 | 内容 |
|---|---|
| 家族の等級を引き継ぐ | 家族の等級を引き継ぐことで保険料を安く抑えられる場合がある |
| 複数所有新規契約を活用する | 同居家族が11等級以上なら7S(※)等級で開始できる場合がある |
| 運転者の条件を見直す | 「本人限定」「26歳以上補償」など範囲を限定すると保険料を安く抑えられる |
| 車両保険の有無を見直す | 車両保険をなしにする、または補償範囲を限定することで、保険料を安く抑えられる |
| 保険料を一括払で支払う | 月払より一括払の方が割増がない分、保険料を安く抑えられる |
| 割引制度を活用する | インターネット割引・証券不発行割引などを利用することで、保険料が割引される |
| 料率クラスが低めの車を選ぶ | 購入前に型式別料率クラスを確認し、クラスが低い車を選ぶことで、保険料を安く抑えられる |
※ Sは新規契約を指します。
家族の等級を引き継ぐ
同居のご家族がいる場合は、ご家族がお持ちのノンフリート等級を引き継ぐことで保険料を安く抑えられる場合があります。
たとえば、現時点でご家族の有効な自動車保険契約がある場合、その契約で車両入替と記名被保険者(主に運転する方)の変更を行うことで、新規契約ではなく高い等級のまま引き継ぐことが可能です。ただし、その場合ご家族は新規で自動車保険に入り直す必要があるため、手間や、世帯全体での保険料が高くなってしまう可能性がある点には注意が必要です。
なお、同居のご家族が車の廃車・譲渡などで保険を解約した際に申請できる中断証明書をお持ちの場合は、その中断証明書の等級を引き継いで契約することも可能です。
等級の引き継ぎには適用条件があるため、同居のご家族が自動車保険に加入している場合にはコンタクトセンターなどへ確認してみるとよいでしょう。
同居のご家族(親族)が11等級以上で、20歳の方が新規で契約をする場合
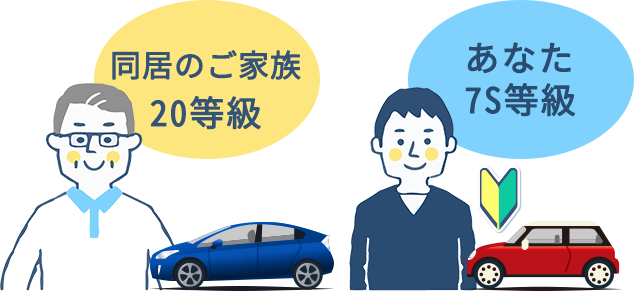
| 同居のご家族 | 20歳のあなた | |
|---|---|---|
| ノンフリート等級 | 20等級 | 7S等級 |
| 年齢条件区分 | 26歳以上補償 | 年齢を問わず補償 |
| 年間保険料(例) | 28,540円 | 127,750円 |

保険料はトータルで156,290円
- *上記の保険料は下記の条件に基づいた2026年6月時点の金額であり、あくまで一例です。
お客さまのご契約条件に基づく保険料につきましては、実際にお見積りのうえご確認ください。
- 【算出条件(同居のご家族)】
-
個人契約、保険始期:令和8年6月、車名:プリウス、型式:ZVW60、初度登録年月:令和8年6月、使用目的:日常・レジャー、年間走行距離:3,000km超 5,000km以下、事故有係数適用期間:0年、運転者限定:本人限定、免許証の色:ゴールド、割引:新車割引/インターネット割引/証券不発行割引、記名被保険者:50歳・東京都在住、対人賠償保険:無制限、対物賠償保険:無制限、人身傷害保険:3,000万円(契約自動車搭乗中のみ補償)、搭乗者傷害保険:なし、車両保険種類:一般車両、車両保険金額:245万円、車両自己負担額:5-10万円、払込方法:一括払、契約形態:継続契約以外
- 【算出条件(20歳の方)】
-
個人契約、保険始期:令和8年6月、車名:NBOX、型式:JF6、初度登録年月:令和8年6月、使用目的:日常・レジャー、事故有係数適用期間:0年、運転者限定:本人限定、免許証の色:ブルー、割引:新車割引/インターネット割引/証券不発行割引、記名被保険者:東京都在住、対人賠償保険:無制限、対物賠償保険:無制限、人身傷害保険:3,000万円(契約自動車搭乗中のみ補償)、搭乗者傷害保険:なし、車両保険種類:一般車両、車両保険金額:195万円、車両自己負担額:5-10万円、払込方法:一括払、契約形態:継続契約以外
20歳の方は同居のご家族の等級を引き継いで、ご家族が新規で契約をする場合
| 同居のご家族 | 20歳のあなた | |
|---|---|---|
| ノンフリート等級 | 7S等級(新規) | 20等級 |
| 年齢条件区分 | 26歳以上補償 | 年齢を問わず補償 |
| 年間保険料(例) | 46,030円 | 80,000円 |
保険料はトータルで126,030円
- *上記の保険料は下記の条件に基づいた2026年6月時点の金額であり、あくまで一例です。お客さまのご契約条件に基づく保険料につきましては、実際にお見積りのうえご確認ください。
- 【算出条件(同居のご家族)】
-
個人契約、保険始期:令和8年6月、車名:プリウス、型式:ZVW60、初度登録年月:令和8年6月、使用目的:日常・レジャー、年間走行距離:3,000km超 5,000km以下、事故有係数適用期間:0年、運転者限定:本人限定、免許証の色:ゴールド、割引:新車割引/インターネット割引/証券不発行割引、記名被保険者:50歳・東京都在住、対人賠償保険:無制限、対物賠償保険:無制限、人身傷害保険:3,000万円(契約自動車搭乗中のみ補償)、搭乗者傷害保険:なし、車両保険種類:一般車両、車両保険金額:245万円、車両自己負担額:5-10万円、払込方法:一括払、契約形態:継続契約以外
- 【算出条件(20歳の方)】
-
個人契約、保険始期:令和8年6月、車名:NBOX、型式:JF6、初度登録年月:令和8年6月、使用目的:日常・レジャー、年間走行距離:3,000km超 5,000km以下、ノンフリート等級:20等級(事故有係数適用期間0年)、運転者限定:本人限定、免許証の色:ブルー、割引:新車割引/インターネット割引/証券不発行割引、記名被保険者:東京都在住、対人賠償保険:無制限、対物賠償保険:無制限、人身傷害保険:3,000万円(契約自動車搭乗中のみ補償)、搭乗者傷害保険:なし、車両保険種類:一般車両、車両保険金額:195万円、車両自己負担額:5-10万円、払込方法:一括払、契約形態:継続契約以外
ご家族の等級を引き継ぐ場合、ご家族が新規の等級で自動車保険に加入する必要があるため、等級を譲ってもらえるかどうかはご家族としっかり相談しましょう。
複数所有新規契約を活用する
「複数所有新規」は、新規に契約をする際に利用できる制度です。
同居しているご家族のなかに11等級以上の自動車保険を契約している方がいる場合、通常6S等級からスタートするところを、7S等級からスタートできる場合があります。
単純に1等級高い状態からスタートできるため、もちろん初年度の保険料も安く抑えられますし、その後もずっと20等級になるまでの間は1等級分の差がついてきます。
| 年齢条件区分 | 年齢を問わず補償 | 21歳以上補償 | 26歳以上補償 |
|---|---|---|---|
| お車を主に運転する方の年齢(記名被保険者) | 20歳 | 21歳 | 26歳 |
| 年間保険料(例)6S等級の場合 | 204,890円 | 131,860円 | 88,380円 |
| 年間保険料(例)7S等級の場合 | 127,750円 | 83,120円 | 56,160円 |
- *上記の保険料は下記の条件に基づいた2026年6月時点の金額であり、あくまで一例です。お客さまのご契約条件に基づく保険料につきましては、実際にお見積りのうえご確認ください。
- 【保険料算出条件(共通)】
-
個人契約、保険始期:令和8年6月、車名:NBOX、型式:JF6、初度登録年月:令和8年6月、使用目的:日常・レジャー、運転者限定:本人限定、免許証の色:ブルー、割引:新車割引/インターネット割引/証券不発行割引、記名被保険者:東京都在住、対人賠償保険:無制限、対物賠償保険:無制限、人身傷害保険:3,000万円(自動車事故補償)、搭乗者傷害保険:なし、車両保険種類:一般車両、車両保険金額:195万円、車両自己負担額:5-10万円、払込方法:一括払、契約形態:継続契約以外
新規契約では、6S等級と7S等級の1等級の違いでも保険料に差が生じます。同居のご家族のなかで車をお持ちの方がいらっしゃる場合は、自動車保険の保険証券を確認させてもらいましょう。
複数所有新規契約運転者の条件を見直す
補償対象となる運転者の範囲を必要最小限に設定することで、保険料を下げることができます。
運転者の区分は保険会社によって異なりますが、「本人のみ」「本人と配偶者のみ」「家族限定」「限定なし」などの区分があり、対象範囲が狭くなるほど保険料も安く抑えやすくなります。
ご自身以外がハンドルを握る機会がほとんどない場合は、「運転者本人のみ」の設定にするとよいでしょう。
また、年齢条件を高い区分に設定することも効果的です。たとえば全年齢補償より21歳以上補償、21歳以上補償より26歳以上補償の方が保険料は安くなる傾向があります。
ただし、設定した条件外の方が運転中に事故を起こした場合は補償されないため、実態に合わせて慎重に設定することが大切です。
車両保険の有無や補償内容を見直す
自動車保険はさまざまな補償項目があり、契約者のニーズに応じて補償を設定できます。
なかでも「車両保険」は保険料に大きく影響を与える項目です。
先ほど保険料を算出したものと同じ条件で、「車両保険」を「なし」にした保険料を見てみましょう。
- *下記の保険料は前項の【保険料算出条件】に基づいた2026年6月時点の金額であり、あくまで一例です。お客さまのご契約条件に基づく保険料につきましては、実際にお見積りのうえご確認ください。
| 年齢条件区分 | 年齢を問わず補償 | 21歳以上補償 | 26歳以上補償 |
|---|---|---|---|
| お車を主に運転する方の年齢(記名被保険者) | 20歳 | 21歳 | 26歳 |
| 年間保険料(例)車両保険あり | 80,390円 | 52,520円 | 35,900円 |
| 年間保険料(例)車両保険なし | 32,680円 | 22,220円 | 16,300円 |
- 【保険料算出条件(共通)】
-
個人契約、保険始期:令和8年6月、車名:NBOX、型式:JF6、初度登録年月:令和8年6月、使用目的:日常・レジャー、年間走行距離:3,000km超 5,000km以下、ノンフリート等級:20等級(事故有係数適用期間0年)、運転者限定:本人限定、免許証の色:ブルー、割引:新車割引/インターネット割引/証券不発行割引、記名被保険者:東京都在住、対人賠償保険:無制限、対物賠償保険:無制限、人身傷害保険:3,000万円(自動車事故補償)、搭乗者傷害保険:なし、車両保険種類:一般車両、車両保険金額:195万円、車両自己負担額:5-10万円、払込方法:一括払、契約形態:継続契約以外
どの年齢区分でも、車両保険の有無によって大きく保険料に差ができています(※車種によって保険料の差額は異なります)。
そのため、購入した車の価格によっては、支払う保険料と事故時の修理費用とのバランスを考慮し、あえて車両保険を付けずに保険料を抑えるというのも一つの方法です。
しかし、数百万円もするような新車をローンで購入したという方の場合には、「車両保険」に加入しないというのはおすすめできません。万が一事故で車が全損しても保険が使えず、車はなくなったままローンだけが残る、という事態は避けたいところです。
また、車両保険をセットしないと付帯できない特約もある点にも注意が必要です。
車両保険による保険料の節約には、車両保険を外すことだけではありません。「補償範囲を限定型にする」「車両の保険金額を低く設定する」「自己負担額(免責金額)を高めに設定する」といった方法でも保険料を抑えることができます。車両保険を外すかどうかは、車の価値やローンの有無、ご自身の予算に合わせて慎重に判断しましょう。
保険料を一括払で支払う
保険料の支払方法は、月払と一括払から選べます。少しでも保険料を節約したい場合は、一括払を選ぶのがおすすめです。月払に比べて割増がかからない分、年間の支払総額を安く抑えられることがあります。
ただし、一括払にすると1回あたりの支払額は大きくなるため、家計の状況に合わせて、無理のない方法を選ぶことが大切です。
割引制度を活用する
保険料を節約するためには、各種割引もしっかり活用しましょう。ここでは、SBI損保で利用できる割引をご紹介します。
インターネット割引
インターネットからの新規お申込みで、年間14,000円(※1)の割引があります。
インターネットで手続きをするなかでわからないことがある場合は、SBI損保サポートデスクにお電話をいただければしっかりとサポートします。
お見積りをSBI損保サポートデスクで取って、それを使ってインターネットでお申込みの手続きをしていただくことも可能です。
- *条件によってはインターネットでお申込できない場合もあります。
- ※1月払の場合は14,040円となります。
証券不発行割引
インターネットでご契約手続きをする場合、保険証券を郵送で発行しない代わりに最大500円(※2)を割引きます。
SBI損保では契約者一人ひとりにマイページを用意していて、ログインすればいつでも最新の契約内容を確認できるため、紙が特に必要ないという場合は割引を利用しましょう。
- ※2月払の場合は480円となります。
料率クラスが低めの車を選ぶ
車をこれから購入する場合は、料率クラスが低めの車を選ぶことも選択肢の1つです。
「自家用普通乗用車」「自家用小型乗用車」「自家用軽四輪乗用車」の場合、自動車の型式別に設定されている「型式別料率クラス」という区分があります。
「損害保険料率算出機構」が毎年自動車の型式ごとに事故発生率や損害率の統計を取り、その結果を「型式別料率クラス」に反映するしくみです。
「型式別料率クラス」は、「自家用普通乗用車」「自家用小型乗用車」の場合、車両・対人・対物・傷害の4つの項目に対してそれぞれ1から17までの数字が設定され、1がいちばん保険料が安くなり、数字が大きくなるにつれて保険料が高くなります。
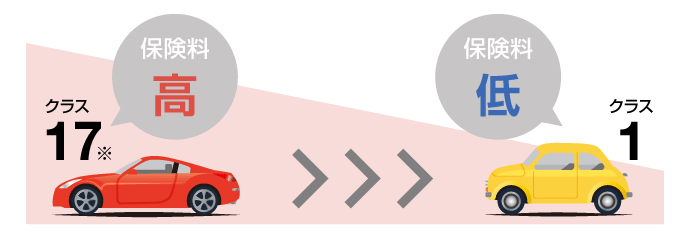
- ※「自家用普通乗用車」「自家用小型乗用車」の場合。「自家用軽四輪乗用車」の場合はクラス7が最大となります。
「型式別料率クラス」はSBI損保でも採用しているため、料率クラスが低めの車を選んで購入すれば保険料を安く抑えることが可能です。
「型式別料率クラス」は、「損害保険料率算出機構」のWebサイトで誰でも簡単に調べることができます。
自動車保険の補償やサービスの選び方
自動車保険を選ぶ際は、保険料だけでなく補償やサービスも重要なポイントです。
「安くしたい」という理由だけで補償を削るのではなく、ご自身の状況に応じて必要な補償やサービスを検討することが大切です。
自動車保険では、基本となる補償に加え、ロードサービスや特約なども保険会社によって内容が異なります。それぞれの役割を理解したうえで、ご自身に合ったものを選びましょう。
<選び方のポイント>
- ・
- ・ロードサービス
- ・各種特約
賠償責任保険(対人賠償保険、対物賠償保険)
賠償責任保険は、自動車事故により法律上の損害賠償責任を負った場合に、その損害賠償額を補償する保険です。「対人賠償保険」「対物賠償保険」は、いずれも高額な損害賠償となるケースがあるため、そのリスクを踏まえて適切な保険金額を設定することが重要です。設定できる保険金額は保険会社によって異なりますが、SBI損保では十分な補償を確保するため、「対人賠償保険」はすべてのご契約について保険金額を「無制限」としており、補償を外したり保険金額を変更したりすることはできません。
一方、「対物賠償保険」は「無制限」以外の保険金額も選択することが可能です。しかし、物損事故では店舗や電車などへの事故により、1億円を超える損害賠償が認められた事例もあります。そのため、「対物賠償保険」についても「無制限」をおすすめしています。
傷害保険(人身傷害保険、搭乗者傷害保険)
傷害保険は、車に乗っている人が事故でけがをしたり死亡したりした場合に補償する保険です。
「人身傷害保険」は実際にかかった治療費や、仕事を休まなければならない場合の休業損害、死亡した場合の逸失利益など、実際に生じた損害額を過失割合にかかわらず補償する保険です。
相手が無保険であったり、十分な賠償能力がなかったりする場合でも補償を受けられるため、万が一の事故に備えるうえで重要な補償といえます。
「搭乗者傷害保険」はあらかじめ決まった金額を、損害状況により定額で補償する保険です。具体的にはけがで入院・通院した場合、病院での治療日数に応じて1万円もしくは10万円が保険金として支払われます。「人身傷害保険」にプラスで保険金を受け取れるため、補償を手厚くしたい場合に役立ちます。一方で、加入しない場合は保険料を安く抑えられる可能性があります。
車両保険
車両保険は、契約している車が事故や災害などで損害を受けた場合に修理費などを補償する保険です。
先ほども触れたとおり、車両保険は保険料に大きく影響します。
高価な車の場合は車両保険を付けるケースが少なくありません。一方で、車の時価額が低く、万が一の修理費を自己負担できる場合は、車両保険は付けないという考え方もあります。
ロードサービス
ロードサービスは、事故や故障などで車が走行できなくなった際に、レッカー搬送や応急対応などを受けられるサービスです。
ロードサービスの内容は保険会社によって異なりますが、ガス欠やバッテリー上がり、パンクや故障、鍵の閉じ込みへの対応、帰宅費用や宿泊費用の補償などがあります。
万が一のトラブル時に安心して利用できるよう、保険料だけでなくロードサービスの内容も確認したうえで選びましょう。
各種特約
特約は、基本補償に追加して付けられるオプションの補償です。
たとえば、事故の相手の車の修理費が時価額を上回った場合の差額を補償する特約や、車を修理している間のレンタカー費用を補償する特約など、各社によってさまざまな特約があります。
ご自身の車の利用状況や備えたいリスクに応じて、適した特約を選ぶことが大切です。
20代の自動車保険は保険料と補償のバランスが大切
20代の自動車保険は、ノンフリート等級や年齢条件の影響から、ほかの年代に比べて保険料が高くなりやすい傾向があります。
一方で、運転者条件や補償内容の見直し、複数所有新規契約(セカンドカー割引)の活用などによって、保険料を節約できる余地もあります。
ただし、節約を優先するあまり必要な補償まで削ってしまうと、事故の際に十分な補償を受けられなくなっては本末転倒です。保険料と補償内容のバランスを見ながら、ご自身の状況に合ったプランを選ぶことが重要です。
まずは実際に見積りを取って、保険料と補償内容を確認することをおすすめします。
SBI損保の自動車保険は、リーズナブルな保険料に加え、インターネットからの新規加入で証券不発行の場合、保険料が14,500円割引となります(※1)。さらに、業界最高水準(※2)のロードサービスが無料で付帯しています。保険料の無料お見積りが可能ですので、こちらから無料のお見積りをしてみてください。
- ※1①インターネット割引(14,000円)②証券不発行割引(500円)を適用した場合の割引額です。月払の場合は年間14,520円(①14,040円②480円)となります。
- ※22025年7月SBI損保調べ。各社の比較表はこちら
執筆年月日:2020年2月
(最終更新日:2026年8月31日)