SBI損保の自動車保険は
インターネットからの新規お申込みで
14,500円割引!※
お見積りは個人情報不要!
- ※①インターネット割引(14,000円)②証券不発行割引(500円)を適用した割引額です。月払の場合は年間14,520円(①14,040円②480円)となります。
ファミリーバイク特約とは?補償内容やメリット・デメリットを解説 - SBI損保の自動車保険


ファミリーバイク特約は、現在加入している自動車保険に付帯できる特約で、125cc以下の原付バイクの運転中に起きた事故による損害を補償します。
すでに自動車保険に加入している方が原付バイクも使用する場合、バイク保険に別途加入するよりも保険料を抑えやすい点が特徴です。
ご自身や家族で原付バイクを利用する場合に活用しやすい一方、ロードサービスが付帯しないことや、車両への補償が付かないことなどのデメリットもあります。
本記事では、ファミリーバイク特約で補償される家族の範囲やバイクの条件、2つの補償タイプ(人身傷害型と自損傷害型)の違いをわかりやすく解説します。
また、バイク保険との違いや、メリット・デメリットについても紹介するので、すでに自動車保険に加入していて原付バイクも使う方や、家族で複数台の原付バイクを使う方はぜひ参考にしてください。
目次
ファミリーバイク特約は自動車保険に付帯できる特約の1つです。バイクの運転中に事故によって他人にけがをさせてしまったり、他人の財物に損害を与えて法律上の賠償責任を負ったりしたときに、その費用が補償されます。
もしバイクによる事故を起こした場合、対人賠償については、強制加入である自賠責保険からも補償が受けられます。
しかし、自賠責保険の保険金額には上限があり、後遺障害の場合は最高4,000万円、死亡の場合は最高3,000万円です。交通事故に関連した裁判例では、億単位の損害賠償金額が認定されることもあります。そうしたとき、自賠責保険の補償内容だけでは十分とはいえないでしょう。
一方、ファミリーバイク特約を付けていれば、バイクを運転する人は事故を起こしてしまっても相手方への賠償に対応しやすくなるため、安心のバイクライフが実現できます。
なお、バイクを対象にした自動車保険である「バイク保険」に単独で加入する方法もありますが、ファミリーバイク特約とは補償の内容や範囲などが異なります。
ここからは、ファミリーバイク特約の補償の対象者と、補償の対象となるバイクについて解説します。
ファミリーバイク特約の補償対象者は以下のとおりです。
なお主契約の自動車保険に運転者限定や年齢条件を付けている場合であっても、ファミリーバイク特約には適用されません。
ファミリーバイク特約の補償の対象となるバイクは「原動機付自転車(原付バイク)」です。具体的には以下のようなバイクが該当します。
以下に該当するものであれば、自分で保有しているバイクだけでなく、借用中のバイクも補償の対象となります。
| 車両の種類 | 条件 |
|---|---|
| 二輪(側車付二輪を除く) | 原動機の総排気量が125cc以下または定格出力が1.00キロワット以下 |
| 特定小型原動機付自転車(電動キックボード等) | 車体が長さ1.90m以下・幅0.60m以下で、定格出力0.60キロワット以下、最高速度20km/h以下 |
| 側車付二輪または三輪以上(トライク等) | 原動機の総排気量が50cc以下または定格出力が0.60キロワット以下 |
ファミリーバイク特約は相手方への賠償が基本補償となります。主な補償内容は、事故の相手方のけがなどによる損害賠償を補償する対人賠償と、他人の財物に損害を与えた場合の対物賠償です。もし相手方がいない事故の場合は保険金を受け取ることができず、自分の治療費に対する補償もありません。
しかしSBI損保のファミリーバイク特約では、事故によって自分自身がけがをした場合の補償をオプションで付けることができます。
SBI損保のファミリーバイク特約は、「人身傷害型」と「自損傷害型」の2種類から選ぶことが可能です。
「人身傷害型」は、単独での自損事故や無保険車との衝突に加え、相手方が存在する一般的な交通事故の損害も幅広く補償します。補償範囲が広いため、万が一の備えをより手厚くしたい方に適しているでしょう。
「自損傷害型」は、単独での自損事故や、自賠責保険などから補償が受けられないケース(無保険車との事故など)に絞って補償します。
「人身傷害型」は補償が手厚いため、「自損傷害型」と比べて保険料は割高になります。
| 人身傷害型 | 自損傷害型 | |
|---|---|---|
| 事故相手のケガ・死亡 | ○ | ○ |
| 事故相手の財物(車・バイク・電柱など) | ○ | ○ |
| ご自身のケガ・死亡※1 | ○ | 自損傷害のみ補償※2 |
| ご自身のファミリー バイクの修理費用 |
× | × |
ファミリーバイク特約では、万が一原付バイクで事故を起こした際に、一見補償の対象外に思えるケースでも、実際には補償を受けられる場合がありますので、ご確認ください。ここでは、よくある事例を3つ紹介します。
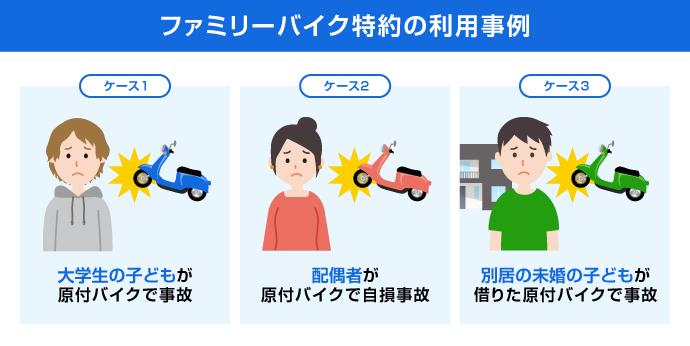
自動車保険に「26歳以上補償」などの運転者年齢条件を設定していると、その年齢未満の子どもが自動車を運転した際の事故は補償の対象になりません。
しかし、主契約の自動車保険で設定している運転者年齢条件は、ファミリーバイク特約には適用されません。
条件を満たす家族(配偶者や同居の親族、別居の未婚の子)であれば年齢に関わらず補償を受けられるため、大学生の子どもが原付バイクで事故を起こした場合でもファミリーバイク特約を使うことができます。
配偶者が原付バイクで自損事故を起こした場合も、「人身傷害型」のファミリーバイク特約を選択していれば、補償を受けることが可能です。
通常、単独での自損事故は相手方がいないため、対人賠償・対物賠償の補償対象にはなりません。基本の補償のみでは、運転者のけがに対する保険金を受け取ることができないケースがあります。
しかし、「人身傷害型」のファミリーバイク特約であれば、配偶者をはじめ補償対象となる家族の自損事故によるけがにも備えられます。
ファミリーバイク特約では、別居の家族や借用した原付バイクも、条件を満たせば補償の対象となります。進学などで別居している未婚の子どもも補償対象に含まれます。
また、バイク保険はバイクを対象にした自動車保険であるため、原則として契約した車両のみを補償し、借用車の事故には対応していないことが一般的です。一方、ファミリーバイク特約は契約自動車を特定しないため、別居の子どもが友人などから借りた原付バイクで事故を起こした場合も補償を受けられます。
ファミリーバイク特約には、一般的なバイク保険と比べて保険料を抑えやすいことや、等級に影響しないことなど、さまざまなメリットがあります。ここでは、バイク保険と比較しながら主なメリットを紹介します。
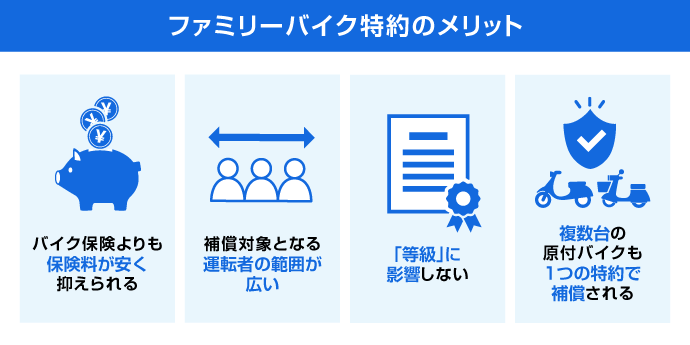
ファミリーバイク特約は125cc以下のバイクを補償対象としています。50ccの原付よりも排気量が大きいバイクに乗っている方でも、ファミリーバイク特約によって補償を受けることが可能です。
バイク保険でも同じような補償を受けることができますが、すでに自動車保険に加入している場合は、バイク保険を別途契約するよりもファミリーバイク特約を付帯した方が保険料を抑えやすい傾向があります。そのため、自動車保険に加入しており、125cc以下のバイクに乗る方にとっては、有力な選択肢の1つとなるでしょう。
ファミリーバイク特約によって補償されるのは、自動車保険の記名被保険者とその家族です。この家族には同居の親族はもちろん、別居の未婚の子どもまで含まれます。もしひとり暮らしをしている子どもがバイクに乗る場合にも、ファミリーバイク特約の対象です。
一方、バイク保険はバイクを対象にした自動車保険のため、「本人限定」「配偶者限定」といった運転者の範囲や、年齢条件を細かく設定して契約します。そのため、1つの契約で家族全員をまとめてカバーすることは難しくなります。
ファミリーバイク特約であれば、家族がそれぞれ別の原付バイクに乗る場合や、複数人で運転する場合でも、1つの特約でまとめて補償できる点が大きな特徴です。
なお、補償の対象となる家族の詳細な範囲については、下記のページをご覧ください。
自動車保険の場合、保険を使うと多くの場合は等級が下がって翌年の保険料が上がってしまいます。しかし、ファミリーバイク特約は万が一使ったとしても自動車保険の等級に影響しないしくみです。
バイク保険の場合は自動車保険の一種であるため、保険を使うと等級が下がり、翌年の保険料が高くなってしまいます。事故後の経済的な負担を考えると、ファミリーバイク特約を付けるメリットは大きいです。
ファミリーバイク特約では、補償対象となる家族が使う原付バイクであれば、台数を問わず1つの特約でまとめてカバーできます。
バイク保険はバイク1台ごとに契約が必要ですが、ファミリーバイク特約であれば家族が複数台の原付バイクを使用していても追加の契約は不要です。
また、条件を満たせば、借用中の原付バイクも補償の対象となります。
家族全員が原付バイクを通勤・通学などに活用しているご家庭に特に適しています。
ファミリーバイク特約には注意すべき点もいくつか存在します。主な注意点を4つ紹介しましょう。
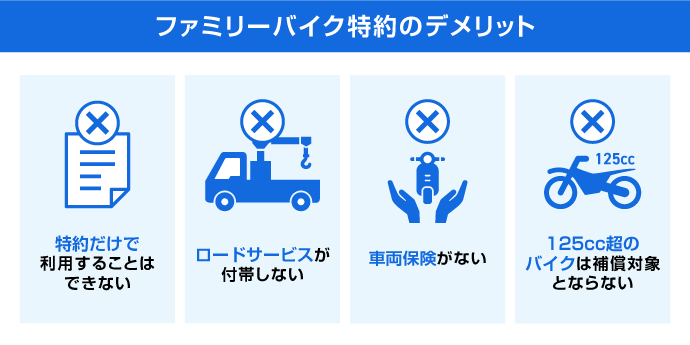
ファミリーバイク特約はあくまで「保険」ではなく「特約」であるため、単独で加入することができません。
そのため、ファミリーバイク特約を付帯した自動車保険を解約する場合は、新しい自動車保険でファミリーバイク特約に加入し直す必要があります。また、自動車保険に加入していない場合は、単体で加入できるバイク保険に加入する必要があります。
バイク保険には一般的に、ロードサービスが付帯されていることが多く、タイヤのパンクやガソリン切れの際に、現場対応などのサービスを受けることが可能です。自力での帰宅が難しい場合には、帰りの交通費やホテルの宿泊費を補償してくれるサービスもあります。
しかしファミリーバイク特約の場合は、ロードサービスが利用できないことが一般的で、自動車保険にロードサービスがついていても、バイクは対象外となってしまいます。
バイクに頻繁に乗る、遠出をする機会が多い方は、バイク保険に加入しておいたほうが安心できるでしょう。
ファミリーバイク特約は対人賠償、対物賠償が基本補償となります。その他の補償については、人身傷害補償はオプションで付けることもできますが、車両保険は付けることができません。
したがって、バイクが事故で破損してしまった場合でも、ファミリーバイク特約では補償されません。
もしバイク本体の補償を付けたいと考える場合は、ファミリーバイク特約ではなく、車両保険を付保できるバイク保険に加入し、車両保険を付けられるバイク保険に加入するのがよいでしょう。
ファミリーバイク特約の補償対象は排気量125cc以下の原付バイクのみです。
中型・大型バイクなど125ccを超える車両を使用する場合は、その車両に対応したバイク保険(任意保険)を個別に検討してください。
ファミリーバイク特約とバイク保険は、補償の範囲・保険料の水準・対象車両の違いなど、さまざまな点で異なります。主な違いと、それぞれ向いているケースについて解説します。
保険会社によって詳細は異なりますが、ファミリーバイク特約とバイク保険の一般的な違いは、以下のとおりです。
| ファミリーバイク特約 | バイク保険 | |
|---|---|---|
| 対人・対物賠償責任保険 | 契約中の自動車保険の補償額に準じる | 1,000万円~無制限で選択 |
| 搭乗者傷害保険 | なし | あり |
| 人身傷害保険 | あり(人身傷害型を選択した場合のみ) | あり |
| 自損事故傷害特約 | あり(人身傷害型・自損傷害型) | あり |
| 他人のバイク(借用車)の補償 | あり | なし(原則、契約自動車のみ) |
| ファミリーバイク特約 | バイク保険 | |
|---|---|---|
| 対象となるバイク(排気量) | 125cc以下の原付のみ | 制限なし |
| ロードサービスの有無 | なし | あり |
| 事故時の等級への影響 | 受けない(ノーカウント事故) | 3等級下がる(翌年の保険料が上がる) |
| 複数台対応 | 補償対象となる家族の原付バイクをまとめてカバー | バイク1台ごとに契約が必要 |
| 保険料 | バイク保険と比べると低い傾向がある | ファミリーバイク特約と比べると高い傾向がある |
ファミリーバイク特約とバイク保険は、それぞれ得意とする補償の領域が異なります。
以下のとおり、ご自身の利用状況に照らして、どちらが適しているかをご確認ください。
<ファミリーバイク特約が向いているケース>
<バイク保険が向いているケース>
ファミリーバイク特約は、基本的に自動付帯ではありません。自分から保険会社にファミリーバイク特約を付けたい旨を申し出ましょう。
特約はいつでも追加することが可能です。自動車保険に新しく加入するときはもちろん、すでに自動車保険の保険期間中であっても、後から追加することができます。この場合は特約分の保険料を追加で支払うことによって、途中から補償が適用されます。
いつから特約を追加できるのか、追加保険料はいくらなのか、加入中の保険会社に問い合わせてみるとよいでしょう。
ファミリーバイク特約は、125cc以下の原付バイクで生じた事故の損害に備えられる特約です。
バイク保険を別途契約するよりも保険料を抑えやすく、自動車保険に加入している方が原付バイクも日常的に利用する場合や、複数の家族が原付バイクを使う場合などに向いています。
一方で、ロードサービスの付帯がないことや車両保険がないこと、排気量125ccを超えるバイクが対象外となることは、あらかじめ把握しておくことが必要です。
ファミリーバイク特約とバイク保険にはそれぞれ得意とする領域があります。補償内容と保険料を見比べながら、ご自身や家族のバイクの使い方に合った補償を選ぶことが大切です。
SBI損保のWebサイトでは、ファミリーバイク特約を付けた場合の自動車保険料を試算できます。現在の補償内容が使い方に合っているかどうかを確かめる意味でも、ぜひ一度無料お見積りを試してみてください。
執筆年月:2021年11月
(最終更新日:2026年8月31日)
SBI損保の自動車保険は
インターネットからの新規お申込みで
14,500円割引!※
お見積りは個人情報不要!
補償内容をできるだけムダのないものにしたいと考えている方の中には、「本当に無制限にする必要があるの?」などと疑問に思っている方もいるのではないでしょうか。今回は、そんな疑問にお答えするために、対人賠償保険と対物賠償保険が保険金額を「無制限」にすべき補償だといわれている理由について説明します。
自損事故を起こしてしまった場合、自賠責保険または自動車保険(任意保険)の補償を受けられるのでしょうか。自損事故とは何かを整理した上で、実際に起こりうる事故の事例を交えながら、自損事故の補償を詳しくご説明いたします。
ファミリーバイク特約は、現在加入している自動車保険に付帯できる特約で、125cc以下の原付バイクの運転中に起きた事故による損害を補償します。
本記事では、ファミリーバイク特約で補償される家族の範囲やバイクの条件、2つの補償タイプ(人身傷害型と自損傷害型)の違いをわかりやすく解説します。
レンタカー費用特約とは、契約自動車が車両保険の支払対象となる事故によって損害を被った場合で、損害の修理などにより契約自動車が使用できなくなったときに、レンタカー費用が支払われるという特約です。今回は、レンタカー費用特約をセットするとどのような補償を受けられるのかなどをご紹介します。
本記事では他人名義の車を運転することになった場合の、自動車保険に関する疑問について解説します。「所有者と契約者が違っても自動車保険に加入できるのか」「他人名義の車を運転する場合の注意点が知りたい」といった方はぜひ参考にしてみてください。
「対人賠償保険」や「対物賠償保険」の保険金額は「無制限」にすべき?
補償内容をできるだけムダのないものにしたいと考えている方の中には、「本当に無制限にする必要があるの?」などと疑問に思っている方もいるのではないでしょうか。今回は、そんな疑問にお答えするために、対人賠償保険と対物賠償保険が保険金額を「無制限」にすべき補償だといわれている理由について説明します。
自損事故(単独事故)を起こしてしまったとき、自動車保険の補償はどうなる?
自損事故を起こしてしまった場合、自賠責保険または自動車保険(任意保険)の補償を受けられるのでしょうか。自損事故とは何かを整理した上で、実際に起こりうる事故の事例を交えながら、自損事故の補償を詳しくご説明いたします。
ファミリーバイク特約とは?補償内容やメリット・デメリットを解説
ファミリーバイク特約は、現在加入している自動車保険に付帯できる特約で、125cc以下の原付バイクの運転中に起きた事故による損害を補償します。本記事では、ファミリーバイク特約で補償される家族の範囲やバイクの条件、2つの補償タイプ(人身傷害型と自損傷害型)の違いをわかりやすく解説します。
レンタカー費用特約(代車費用特約)とは?メリットや補償内容を解説
レンタカー費用特約とは、契約自動車が車両保険の支払対象となる事故によって損害を被った場合で、損害の修理などにより契約自動車が使用できなくなったときに、レンタカー費用が支払われるという特約です。今回は、レンタカー費用特約をセットするとどのような補償を受けられるのかなどをご紹介します。
車の所有者と自動車保険の契約者が違う!問題なく保険に加入できる?
本記事では他人名義の車を運転することになった場合の、自動車保険に関する疑問について解説します。「所有者と契約者が違っても自動車保険に加入できるのか」「他人名義の車を運転する場合の注意点が知りたい」といった方はぜひ参考にしてみてください。
※①インターネット割引(14,000円)②証券不発行割引(500円)を適用した場合の割引額です。月払は年間14,520円(①14,040円②480円)となります。
自動車保険のお見積り
0800-8888-581
9:00~18:00(12/31~1/3を除きます)
2026年7月 26-0182-12-002