車両保険は、事故や災害などで自分の車が損害を受けたときに修理費などを補償する保険です。相手がある事故で、相手に賠償する保険とは異なり、自分の車への損害を補償できる点が特徴です。一方、車両保険を付けると保険料が高くなることがあり、「本当に必要なのか」と考える方は少なくありません。また、加入時には「車両保険の補償内容はどのタイプを選ぶのがよいのか」、加入後、万が一の事故の際には「保険を使うべきか自己負担にすべきか」など、判断に迷う場合もあるでしょう。
本記事では、車両保険の補償範囲に加え、補償範囲の異なる2種類の車両保険の違いについて説明します。さらに、車両保険を付ける必要性が高い人や低い人、免責金額の考え方、万が一の際に保険を使うかどうかの判断基準までわかりやすく解説します。
車両保険への加入を検討している方や、見直しを考えている方はぜひ参考にしてください。
-
※
2023年1月から4月に実施した自社アンケートにて、代理店型大手損保4社から乗り換えた方のうち、安くなったと回答した795人の平均額。
車両保険とは自分の車の修理代などを補償する保険
車両保険とは、契約している車が衝突や接触などによって損害を受けた場合に、その修理費用などが補償される保険です。対象になる事故例は以下のような場合です。
<車両保険の対象となる事故例>
・車と車が衝突、接触をして契約自動車が傷ついた
・火災により契約自動車の一部が焼けてしまった
・外部から物が飛んできて、傷がついた
・車庫入れに失敗し、門柱に接触して傷がついた(※)
支払われる保険金額は損害の状態によって異なります。修理費が時価額を超えるような場合や盗難されて発見されなかった場合は「全損」とされ、それ以外は「分損」とされます。
全損時には保険金額が支払われ、分損時は修理費から自己負担額(契約時に定めた、事故発生時に受取人が負担する金額)を引いた金額が支払われるしくみです。
なお、一般に車両保険には主な事故全般を補償するものと、一部の事故に限定して補償するものがあります。後者を選択した場合、(※)のような単独事故は補償対象となりません。補償範囲の違いについては、次項で詳しく解説します。
車両保険の補償の範囲
車両保険には主な事故全般を補償するものと、一部の事故に限定して補償するものがあります。
SBI損保では、前者を「一般車両」(一般型)、後者を「車対車+限定A」(エコノミー型)と呼んでおり、以下のように補償内容が異なります。
一般車両(一般型)
「一般車両」(一般型)は、車両保険の中で補償範囲が広いタイプです。相手車両との事故だけでなく、電柱・建物への衝突といった単独事故や転覆・墜落なども補償対象に含まれます。
「幅広い事故リスクに備えたい」「運転に少し不安がある」「車の修理費を自己負担したくない」といった場合に適しています。
車対車+限定A(エコノミー型)
「車対車+限定A」(エコノミー型)は、補償対象を限定することで一般車両(一般型)より保険料を抑えるタイプです。相手車両との事故、火災・台風などの自然災害、盗難、飛び石などは補償されますが、単独事故や転覆・墜落などは補償対象外となります。
「保険料を抑えたい」「補償範囲をある程度絞ってもよい」「車の修理費を自己負担してもよい」といった場合に適しています。
■車両保険の補償の範囲の違い
| |
一般車両 |
車対車+限定A※1 |
| 車やバイクとの衝突・接触(※1) |
補償あり |
補償あり |
| 自転車・動物との衝突や接触 |
補償あり |
補償なし |
電柱・建物などとの衝突や接触
(単独事故) |
補償あり |
補償なし |
| あて逃げ |
補償あり |
補償あり(※2) |
| 転覆・墜落 |
補償あり |
補償なし |
| 火災・爆発・台風・洪水・高潮など |
補償あり |
補償あり |
| 盗難・いたずら・落書き |
補償あり |
補償あり |
| 窓ガラスの損害・飛び石による損害 |
補償あり |
補償あり |
-
※1
相手の車とその運転者または所有者が確認できる場合に限ります。
-
※2
保険始期日が2025年12月31日以前の契約では、補償の対象になりません。
一般車両(一般型)と車対車+限定A(エコノミー型)の保険料の違い
上表のとおり、車対車+限定A(エコノミー型)では、一般車両(一般型)より補償範囲が狭くなっているため、その分保険料が安くなっています。以下は、それぞれの具体的な保険料の例です。
<算出条件>個人契約、保険始期:令和6年7月、車名:ノート、型式:E13、初度登録年月:令和3年1月、使用目的:日常・レジャー、年間走行距離:3,000km超5,000km以下、ノンフリート等級:20等級(事故有係数適用期間0年)、年齢条件:26歳以上補償、運転者限定:本人限定、割引:ゴールド免許割引/新車割引/インターネット割引/証券不発行割引、記名被保険者:35歳・東京都在住、対人賠償保険:無制限、対物賠償保険:無制限、人身傷害保険:5,000万円(自動車事故補償)、搭乗者傷害保険:1,000万円、車両保険金額:195万円、車両自己負担額:5-10万円、払込方法:一括払、契約形態:継続契約以外
車両保険は必要?半数近くの人が加入している
損害保険料率算出機構の「自動車保険の概況」によると、自動車保険に加入している人のうち、車両保険の普及率は半数近くとなっています。
対人賠償保険・対物賠償保険と比べると少ないものの、単独事故や、あて逃げ・いたずらといった相手のいない事故、自然災害による被害は、車両保険がなければ修理費用が全額自己負担です。
予測できないリスクに備えるために、車両保険への加入を検討しておくとよいでしょう。
■自動車保険の加入率
| 車両保険 |
47.4% |
| 対人賠償保険 |
75.4% |
| 対物賠償保険 |
75.6% |
| 搭乗者傷害保険 |
32.6% |
| 人身傷害保険 |
71.2% |
※損害保険料率算出機構 「2025年度(2024年度統計)自動車保険の概況」
※損害保険料率算出機構の統計では、搭乗者傷害保険・人身傷害保険に相当する補償は「人傷定額払」「人傷実損払」の区分で集計されています。
車両保険の必要性が高い人
車両保険の必要性は、車の価値や運転状況、家計の状況によって変わります。以下に当てはまる人は、特に車両保険への加入を検討するとよいでしょう。
新車、高級車など車両の時価額が高い人
新車や高級車など時価額が高い自動車の場合、修理代が高額になる可能性があります。修理費用を全額自己負担すると家計への影響が大きくなるため、車両保険で備えておくと安心です。
車の時価額は年数の経過とともに下がっていくため、時価額が高いうちは加入しておくことで、いざというときの経済的なリスクを軽減できます。
カーローンの返済をしている人
カーローン返済中の場合、修理が発生すると、返済金に加えて修理代も負担しなければいけません。車両保険に加入していれば保険金を修理費に充てられますが、未加入の場合は修理費とローン返済の両方を同時に負担する状況になってしまうこともあります。
ローン完済までの間は、万が一に備えて車両保険を付けておくことが大切です。
日常的に運転する機会が多い人や運転に慣れていない人
運転する機会が多いとそれだけ事故にあう確率が高いと考えられます。また、運転に慣れていない人も同様です。どちらも思わぬ事故のリスクが高まりやすいといえるため、車両保険で備えておくとよいでしょう。
車両保険の必要性が低い人
車の状況や家計の余裕によっては、車両保険を付けないという選択肢もあります。次のようなケースでは、車両保険の必要性が比較的低いと判断できる場合があります。
年式が古く車両の時価額が低い人
時価額の低い車は、一般的に受け取れる保険金額が少なくなる傾向があります。そのため、事故が発生した際に受け取れる保険金額と保険料のバランスを考慮すると、車両保険の必要性が低くなる場合があります。現在の車の価値を確認しながら、車両保険の加入を検討してみましょう。
修理費を自己資金でまかなえる貯蓄がある人
突発的な修理費が発生しても自己資金で対応できる場合は、万が一に備える手段として車両保険だけでなく、貯蓄による備えという考え方もあります。
ある程度のまとまった貯蓄がある人であれば、毎年の保険料を払い続けるよりも、自己負担で対応するほうが、結果として支出を抑えられるケースもあります。
車両保険の保険料はどう決まる?免責金額の考え方
車両保険の保険料は、型式・年式・等級・年齢条件・運転者条件などをもとに総合的に決まります。
また、事故時に受け取れる車両保険の金額は、同じ車種・年式・走行距離の車が市場で売買される価格を参考に設定されることが一般的です。車両保険金額が高いほど保険料も上がるため、新車や高級車は保険料が高くなりやすい傾向があります。
そして、保険料を調整する方法の1つが「免責金額」の設定です。免責金額とは、事故による修理費などのうち、自分で負担する金額として事前に設定する額のことです。この金額を高く設定すると、保険料を抑えられますが、実際に事故が起きたときの自己負担は増えます。
ただし、事故の相手に過失があり、相手から受け取る対物賠償保険金が免責金額を上回る場合は、免責金額が適用されないケースもあります。
「毎月の保険料を抑えたいか」「事故時の出費を最小限にしたいか」を基準に、自分の家計に合った金額を選ぶとよいでしょう。
なお、SBI損保では、免責金額(自己負担額)を以下のとおり、お選びいただけます。
■SBI損保の免責金額(自己負担額)の選択肢
横スクロールできます
-
※
1回目の事故が他の自動車との衝突・接触事故であり、相手自動車の登録番号などや運転者または所有者の住所氏名などが確認できる場合、免責金額(自己負担額)はありません。
車両保険の免責金額(自己負担額)については、下記のページをご覧ください。
車両保険の免責金額とは
【ケース別】車両保険が役立つ具体的な場面
車両保険は、どのような場面で役立つのでしょうか。ここでは、実際に起こりやすいケースを挙げながら解説します。
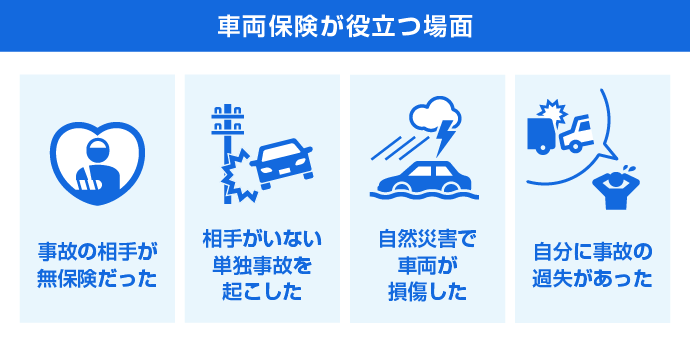
事故の相手が無保険だった
事故の相手が無保険の場合、十分な賠償を受けられない可能性があります。特に、相手に修理費の支払能力がないケースでは、自車の修理費を実質的に自己負担しなければならないこともあるでしょう。こうした万が一のリスクに備えるうえでも、車両保険は重要な役割を果たします。
相手がいない単独事故を起こした
電柱やガードレールへの接触など、相手のいない単独事故は、修理費用が全額自己負担になりやすいケースです。
対物賠償保険は相手への賠償をカバーするものであり、自分の車の修理費には使えません。単独事故は意外と身近なリスクで、駐車場での接触や、慣れない道での脱輪なども含まれます。車両保険に加入しているかどうかで、修理費の負担額に大きな差が出ます。
自然災害で車両が損傷した
台風・洪水など予測しにくい自然災害による損害は修理費が高額化しやすく、車両保険が有効となる場面の1つです。特に近年は局地的な大雨や大型台風による被害が増えており、自然災害リスクが高まっています。家計への影響を抑えるためにも、あらかじめ備えておくとよいでしょう。
自分に事故の過失があった
相手方の過失割合が100%であれば、修理代を全額負担してもらえます。しかし、自身に過失がある場合、相手方の対物賠償保険から受け取れる金額は過失割合に応じた分のみとなり、残りは自己負担となります。
たとえば過失割合が50:50の場合、修理費の半額は自分で負担しなければなりません。自分の過失分をカバーできるのが車両保険の強みであり安心につながります。
保険を使うかどうかの判断基準
車両保険に加入していても、必ずしも保険を使った方がよいとは限りません。ここでは、使うべきかどうかの判断基準について整理します。
保険を使うとノンフリート等級はどう変わる?
車両保険を使うと、事故の種類に応じてノンフリート等級が下がり、翌年度以降の保険料が上がる可能性があります。ノンフリート等級とは、事故歴に応じて保険料の割引・割増率を決められるもので、1~20等級に分かれています。20等級が最も高く、1等級が最も低い等級で、等級が高いほど保険料が低くなるしくみです。
事故を起こした場合のノンフリート等級は、事故を起こしていない場合と比べて保険料の割引率が低く設定されている、または割増率が高く設定されているため、保険を使った翌年の保険料が上がります(事故の形態によってはノーカウントの事故があります)。
保険を利用する前に、ノンフリート等級への影響と保険料の増加見込みをあらかじめ確認しておくことが大切です。
自動車保険のノンフリート等級制度については、下記のページをご覧ください。
自動車保険の等級制度とは
修理費と将来の保険料増加を比較して判断する
保険を利用するかどうかの判断は、修理見積額と、等級ダウン後の保険料増加見込みを比較して判断するとよいでしょう。一般的には、今後5~6年程度の保険料増加額の目安と修理費を比較しながら検討されることもあります。
たとえば修理費が5万円で、等級ダウンによる今後5~6年程度の保険料の増加額が同程度になる場合は、保険を使わず自己負担を選択するケースもあるでしょう。
修理見積もりを取ったうえで、保険会社に等級ダウン後の保険料目安を確認してから判断することが大切です。
車両保険の補償を選ぶポイント
車両保険は補償範囲と保険料のバランスで判断します。まずは「どの事故まで備えたいか」を決め、次に毎月の保険料と事故時の自己負担額を検討しましょう。
単独事故や転覆・墜落まで幅広く備えたいなら「一般車両」(一般型)、保険料を抑えつつ補償範囲を絞りたいなら「車対車+限定A」(エコノミー型)が選択肢になります。迷った場合は同条件で見積りを取り、両タイプの保険料差を確認したうえで、家計に無理なく継続できるかを検討してみてください。
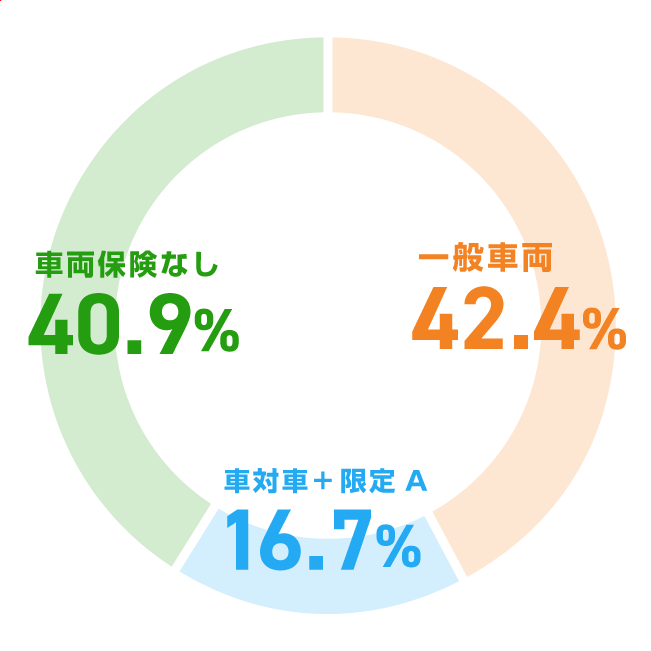
なお、SBI損保では以下のグラフのとおり約6割が車両保険に加入しています。
SBI損保における車両保険の付帯状況
SBI損保では約6割のお客さまが車両保険を付けています。
-
-
・
車両保険「車対車+限定A」(エコノミー型)…16.7%
*2023年8月 SBI損保調べ
車両保険の特徴を理解して、自分に合った補償を選ぼう
車両保険は、単独事故・自然災害・あて逃げなど、相手に賠償を求められないケースで特に力を発揮する補償です。「一般車両」(一般型)と「車対車+限定A」(エコノミー型)では補償範囲と保険料のバランスが異なるため、車の価値や運転環境、家計の状況に合わせて選ぶことが大切です。
また、いざ事故が起きたときは、修理費だけでなく等級ダウン後の保険料増加も含めて保険を使うか判断することで、より納得のいく選択ができるでしょう。
SBI損保の自動車保険は、リーズナブルな保険料に加え、インターネットからの新規加入で証券不発行の場合、保険料が14,500円割引となります(※1)。また、基本的な補償に加えて、業界最高水準(※2)のロードサービスが無料で付帯しています。保険料の無料見積りが可能ですので、こちらからお見積りください。
-
※1
①インターネット割引(14,000円)② 証券不発行割引(500円)を適用した場合の割引額です。
月払の場合は年間14,520円(①14,040円②480円)となります。
-
※2
2025年7月SBI損保調べ。各社の比較表は
こちら
執筆年月:2020年8月6日
(最終更新日:2026年7月14日)
次へ車両保険の免責金額ってなに?
執筆:松原 季恵(まつばら きえ)
CFP®、マイアドバイザー登録ファイナンシャルプランナー。銀行、損害保険会社での勤務経験を経て、FPとなる。現在はお客様サイドに立ち、執筆・セミナーを中心とした情報提供をしている。住宅ローンや生損保商品に詳しく、「お金で楽しい毎日を」を心がけている。
車両保険に関するコラム
軽自動車に車両保険は付けるべき?保険料の相場はいくら?
「軽自動車」にはいろいろなメリットがあります。例えば、普通自動車に比べて税金が安い、燃費がよい、車体がコンパクトであるため、運転がしやすい等。そして、自賠責保険の上乗せとなる「自動車保険(任意保険)の保険料が安い」ということもメリットとして挙げられます。では、なぜ軽自動車の保険料が安いのかを、自動車保険の仕組みと合わせて、簡単にご説明します。
車両保険で当て逃げは補償される?
「当て逃げ」や「ひき逃げ」といった事故のニュースが、世間を賑わすことがあります。 この2つの違いはご存知ですか?どちらも事故を起こした後に、現場から逃走してしまう点では共通ですが、「当て逃げ」は物損事故、「ひき逃げ」は人身事故となります。例えば、車に接触する物損事故を起こして、犯人が逃走すれば「当て逃げ」ですが、被害者が負傷したら「ひき逃げ」として扱われます。今回は「当て逃げ」被害と、それに対する自動車保険の補償について、詳しくお話ししていきます。
いたずらで車が傷付いたら車両保険で補償を受けられる?
車に対するいたずらは、「タイヤの空気を抜かれた」「ボディにコインで傷をつけられた」等のよく耳にするものから、「燃料タンクに何かを混入された」「ボディに液体をかけられた」等、より手の込んだものまで、さまざまなケースが存在します。もしもいたずら被害にあってしまった場合、自動車保険の補償対象となるのでしょうか? ここでは実際にどのような被害だと自動車保険の補償の対象範囲となるのか、また保険を使うべきかなどを詳しくお伝えします。
保険始期日によって内容が異なる場合があります。詳細は約款・重要事項説明書などをご確認ください。