一口にがん保険といっても、その種類や補償はさまざまです。初めてがん保険への加入を検討する人は特に、どの商品を選んだらよいのか迷うことも少なくないでしょう。
がん保険は商品ごとに補償内容や条件が大きく異なり、診断給付金の有無、通院や治療に伴う補償の範囲など、確認すべきポイントは多岐にわたります。また、年齢やライフステージによっても、選ぶ基準は変わってくるため、自分に合った商品を見極めることが大切です。
本記事では、主な補償内容や商品タイプの整理から、選び方の手順、確認すべきポイント、年代別の選び方までわかりやすく解説します。がん保険選びに迷っている方は、ぜひ参考にしてください。
目次
がん保険とは?
がん保険は、がんと診断されたときやがんで治療を受けたときなどに給付金が支払われる、がんに特化した保険です。具体的には「悪性新生物」や「上皮内新生物」などが対象となり、診断・入院・手術・治療に関する補償が受けられるしくみです。
がんは日本人の2人に1人が罹患するといわれており、一生を通じた罹患率は男性63.3%、女性50.8%とされています(※)。身近な病気であるからこそ、万が一に備えてがん保険で準備しておくことが大切です。
- ※公益財団法人 がん研究振興財団「がんの統計 2026」
がん保険で支払われる給付金の種類
がん保険の給付金には、主に下記のような種類があります。まずはどのような種類があるかを把握しておくことが、がん保険選びの第一歩です。
| 給付金の種類 | 補償内容 |
|---|---|
| 診断給付金 | がんと診断された場合に、一定の一時金が支払われる |
| 入院給付金 | がん治療のために入院した場合に、給付金が支払われる |
| 手術給付金 | がん治療を目的とした手術を受けた場合に、給付金が支払われる |
| 通院給付金 | がん治療を目的に通院した場合に、給付金が支払われる |
| 治療給付金 | 放射線治療・抗がん剤治療・ホルモン剤治療などを受けた場合に、給付金が支払われる |
| 先進医療給付金 | がん治療で先進医療を受けた場合に、給付金が支払われる |
上記の表にある診断給付金は、がんと診断されたときに、50万円・100万円などまとまった一時金が支払われる補償です。使い道に制限がないため、治療費だけでなく、差額ベッド代や交通費、ウィッグ代、乳房再建費用など、幅広い出費に充てることができます。
入院給付金・通院給付金は、がん治療に伴う入院や通院に備えるための補償です。入院日数や通院日数に応じて給付金が支払われるものや、入院時にまとまった給付金が支払われるものがあります。
手術給付金は、がん治療を目的とした手術を受けた際に支払われる補償です。対象となる手術の種類や支払条件は商品によって異なりますが、手術に伴う経済的負担に備えることができます。
治療給付金は、抗がん剤治療や放射線治療など、実際の治療内容に連動して支払われる補償です。近年は入院を伴わない通院での治療が増えているため、入院の有無に関わらず、実際の治療内容に応じて給付金が支払われます。
先進医療給付金は、先進医療によるがん治療に備えるための補償です。先進医療は公的医療保険の対象外となるため、治療費の自己負担に備えられます。
がん保険を選ぶ前に知っておきたい違い
がん保険を選ぶ際は、給付金の種類だけでなく、保険期間や給付金の支払われ方の違いも理解しておくことが大切です。ここでは、がん保険を検討するときに押さえておきたい主な違いを解説します。
保険期間の違い:「終身型」「定期型」
がん保険のタイプは、保険期間によって大きく2つに分かれます。
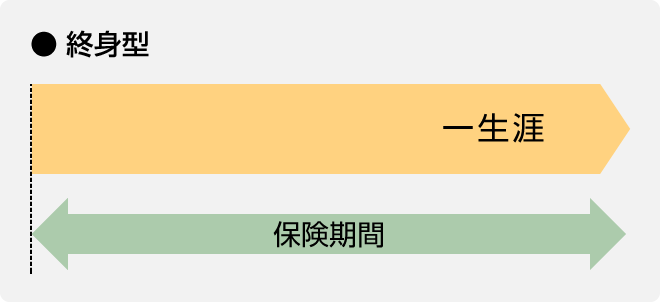
まず終身型は、一生涯にわたって保障が続く保険です。保険料は加入時の年齢をもとに算出され、原則として変わりません。
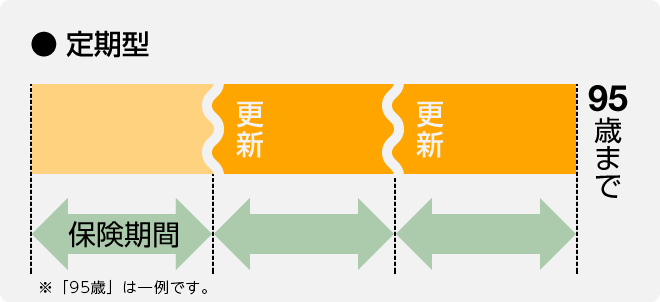
一方、定期型は5年・10年など一定期間を補償する保険です。終身型と比べて、当初は保険料が低い傾向がありますが、更新のたびに年齢に応じて保険料が上がる点は押さえておきましょう。
終身型と定期型は、次のようなイメージです。
支払われ方の違い:「定額払」「実損払」
がん保険は、給付金の支払われ方が大きく2つに分かれます。
定額払は、診断時に一定の一時金が支払われるか、「入院1日につき〇万円」という形で給付金が支払われます。実際にかかった治療費にかかわらず、あらかじめ定められた金額が支払われる点が特徴です。
実損払は、がん治療で実際にかかった費用を上限額の範囲内で補償します。治療費が高額になった場合でも、実際にかかった費用に応じた補償を受けられるため、治療費負担に備えやすい点が特徴です。
がん保険を選ぶ際の比較検討ポイント
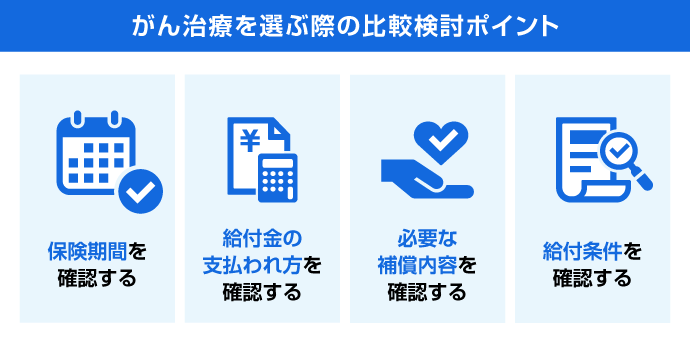
がん保険を選ぶ際は、いきなり商品比較をするのではなく、まず自身に必要な備えを整理したうえで順を追って検討することが重要です。ここからは、がん保険を選ぶ際の比較検討ポイントについて解説します。
保険期間を確認する
がん保険を選ぶ際には、一生涯にわたって補償が続く「終身型」と、一定期間を補償する「定期型」のどちらが自分に合っているかを検討することが大切です。
終身型は長期的ながんへの備えを重視したい場合に適しており、定期型は必要な期間に重点的に備えたい場合に適しています。保険料やライフプランも踏まえながら、自分に合った保険期間を選びましょう。
給付金の支払われ方を確認する
がん保険を選ぶ際には、給付金の支払われ方も確認することが大切です。あらかじめ決まった金額が支払われる「定額払」と、実際にかかった治療費に応じて補償を受けられる「実損払」のどちらが自分に合っているかを検討しましょう。
治療費以外の出費にも備えたいのか、高額な治療費への備えを重視したいのかなど、自身が重視するポイントに合わせて選ぶことが大切です。
必要な補償内容を確認する
がん保険選びでは、必要な補償内容の確認も重要です。診断給付金、入院給付金、通院給付金、手術給付金、治療給付金など、商品ごとに備えられる内容は異なります。
また、商品によっては先進医療に対応しているものもあります。先進医療にかかる技術料は公的医療保険の対象外です。そのため全額自己負担となり、陽子線治療や重粒子線治療などでは技術料が約300万円かかる場合もあります。先進医療特約などを付けておけば、こうした高額な技術料に備えることができます。
まずはがんと診断されたときに備えるのか、入院・通院・治療に備えるのかなど、どのような場面で給付金を受け取れるようするのか、整理しながら決めましょう。
すでに医療保険やがん保険に加入している場合は、現在の補償内容を確認したうえで、不足している補償や手厚くしたい補償がないかも確認しておくことが大切です。
給付条件を確認する
がん保険を選ぶ際には、給付条件も確認することが大切です。給付金が支払われる条件や支払回数、支払金額などは商品によって異なります。
加入後に想定していた補償を受けられないことがないよう、給付条件を確認したうえで比較検討しましょう。各項目を比較したうえで、必要な補償と保険料のバランスを確認し、自分に合ったがん保険を選びましょう。
がん保険選びで見落としやすい注意点
がん保険選びでは、見落としやすい点があります。特に支払条件を理解していないと、せっかく加入しても給付金を受け取れない場合があるため、事前にしっかり確認しておくことが大切です。
ここからは、がん保険を選ぶときの注意点を解説します。
通院補償は入院の有無を問わないか?
通院給付金は、入院を伴う場合のみ補償を受けられるものと、入院の有無にかかわらず通院するだけで補償を受けられるものに分かれます。
がん治療は通院で行うケースが増えており、入院なしの外来治療が対象になるかどうかは、保険選びの重要なポイントの1つです。加入前に支払条件をしっかり確認しておきましょう。
診断給付金は何回支払われるか?
診断給付金の支払回数は、1回のみのものと複数回支払われるものがあり、商品によって異なります。
複数回支払われるタイプであっても、「2年に1回」といったように支払われる間隔の制限や、「2回目以降は、がん治療を目的とした入院または手術や治療が必要」といった条件が設けられている場合があります。
がんの再発に備えたい場合は複数回支払われるものが選択肢になりますが、加入前に支払回数や支払条件、保険料とのバランスを確認しておきましょう。
上皮内新生物への補償があるかどうか?
上皮内新生物とは、悪性新生物とは異なり、基底膜を越えない上皮内にとどまっており、転移の可能性がほとんどないものです。
がん保険のなかには、この上皮内新生物への補償がないタイプや、あっても悪性新生物への補償より小さいタイプもあります。
特に、女性に多い子宮頸がんのように、上皮内新生物の段階で発見されることのあるがんもあります。そのため、上皮内新生物への補償内容や支払条件も確認したうえで、自分に合った商品を選ぶことが大切です。
自由診療も補償の対象か?
自由診療とは、健康保険などの公的医療保険が適用されない治療のことで、費用は全額自己負担となります。がん治療においては、先進医療に含まれない新しい治療法や保険適用外の薬剤などが該当するケースがあります。
こうした治療は費用が高額になりやすいため、がん保険で補償対象になっているかどうかを事前に確認しておくことが重要です。
商品によって対象になるものとならないものがあるため、加入前に必ず確認しておきましょう。
がんの自由診療については、下記のページをご覧ください。
がんの自由診療とは?治療の種類・費用・必要性をわかりやすく解説
年代別のがん保険の選び方
以下の図のとおり、年齢が上がるほどがんの罹患率は高まる傾向があります。ライフステージの変化に合わせて、自分に合ったがん保険を選ぶことが大切です。
ここからは、年代別のがん保険の選び方について解説します。
■がんの年齢階級別罹患率
- *厚生労働省「令和3年全国がん登録 罹患数・率 報告」(2025年)を加工して作成
20代|早めの備えで保険料負担を抑える
20代は、収入や貯蓄をこれから増やす段階にあり、保険料の負担は抑えたいと感じる方が少なくありません。一方で、若いうちに加入するほど、月々の保険料を低く抑えやすいというメリットもあります。まずは定期型や必要最低限の補償から始め、ライフプランの変化に合わせて見直していくのも1つの方法です。
ただし、将来の健康状態によっては希望する補償を追加できない場合もあるため、将来的に必要となりそうな補償についても考慮しながら検討するとよいでしょう。
30代|家計負担の増加に合わせて考える
30代は、結婚・出産などで支出が重なりやすい一方、一般的には収入も安定してくることが多い年代といえます。このタイミングで、老後まで見据えた終身型への加入や、現役中に保険料の払い込みを完了させる有期払も現実的な選択肢となってきます。子育て期の手厚い備えとして、特約で補償を上乗せすることも検討してみましょう。
40代|がんリスクの上昇に備える
40代は、がんのリスクが少しずつ高まってくる時期ですが、教育費・住宅ローンといった支出も多い年代といえます。補償を厚くするほど保険料も上がるため、診断給付金や入院・通院給付金、治療給付金などの中から、自分にとって優先度の高い補償を明確にしたうえで設計することがポイントです。
50代|必要に応じて保険を見直す
50代は、子どもの独立や定年退職が近づくなどライフステージが変わりやすい時期です。家計や収入の変化に合わせて、既存のがん保険が最新の治療に対応しているかを見直す良いタイミングといえます。
定期型に加入中の方は、年齢の上昇により更新後の保険料が想定以上に高くなっているケースもあるため、現在の補償内容と保険料のバランスを確認してみましょう。
60代|保険料とのバランスで必要な補償を検討する
60代は、がんのリスクが一段と高まる一方、新規加入や補償の増額では保険料が高くなりやすい時期です。また、健康状態によっては希望する保険に新規加入できない場合もあります。
まずは現在加入している保険の補償内容を整理し、補償範囲や支払条件が現在の状況に合っているかを確認しましょう。そのうえで、加入中の保険との重複にも注意しながら、本当に必要な補償を検討することが大切です。
がん保険は補償の優先順位を明確にして条件をよく確認して選ぼう
がん保険は、補償の優先順位と保険料のバランスを踏まえて選ぶことが大切です。さらに、支払条件や補償の対象範囲など、細かな項目の確認も重要となります。
本記事で紹介したがん保険を選ぶ手順や確認ポイントを踏まえ、複数の保険会社を比較しながら、より納得のいく選択につなげましょう。
SBI損保のがん保険は実額補償タイプで、保険料を抑えながら充実した補償を受けられます。がん治療で実際にかかった費用が全額支払われるため、がんの入院治療費や通院治療費の自己負担額を実質0円にできます(一部例外となる場合があります)。
また、すでに定額払の入院給付金などが支払われるがん保険に加入している場合は、それらで差額ベッド代や個室利用料などに備えつつ、SBI損保のがん保険を組み合わせることで、がん治療で実際にかかった費用にも備えられます。
既存のがん保険で診断給付金などの一時金に備えられている場合は、重複する補償を付加せず、実際にかかった治療費への備えを中心にすることで、保険料を抑えながら必要な補償を確保できます。
がん保険選びに迷っている方は、まずは無料でできるがん保険のお見積りから始めてみましょう。
執筆年月日:2017年7月31日
(最終更新日:2026年7月14日)
執筆:一色 徹太(いっしき てつた)
日本生命でのファンドマネージャーや法人営業の経験をいかし、22年間の勤務後、独立系FPに転身。現在、一色FPオフィス代表として、個人相談や執筆、講演に従事。東証(東京証券取引所)で個人投資家向けデリバティブ講座も持つ。生命保険をはじめ、DC(確定拠出年金)、債券、ETF、デリバティブ、企業年金に特に精通。
SBI損保のがん保険は
実際にかかった治療費をお支払いする
実額補償タイプ
*一部例外あり
性別・生年月日・月払か年払を選ぶだけ!
がん保険の資料請求
もっと詳しく!じっくり
検討したい方はこちら!
がん保険新規加入をご検討のお客さま
 0800-080-7305
受付時間:平日 11:00~20:00
土・日・祝日 10:00~20:00
(12/31-1/3を除きます)
関連コラム

がんは日本人の2人に1人が一生のうちに罹患するといわれており、一生を通じた罹患率は、男性62.1%、女性48.9%と男性が女性を上回っています。しかし、30代から50代にかけては女性の罹患率が男性を上回る傾向があります。また、乳がんや子宮頸がんといった女性特有のがんも存在し、治療費や入院費などが大きな負担になることがあるため、女性にとって、がん保険への加入は重要な備えであるといえるでしょう。